Pamiętam dokładnie rok 2011. Kupiłem swojego pierwszego Bitcoina za kilkanaście dolarów na polskiej giełdzie Bitomat. Brzmi jak bajka? Dla większości ludzi to abstrakcja – „kupiłeś coś za 15 dolarów, co dziś jest warte dziesiątki tysięcy?”. Tak, kupiłem. I nie, nie sprzedałem wszystkiego przy pierwszym wzroście do 100 USD.
Procedura zakupu była… no cóż, prymitywna z dzisiejszej perspektywy. Rejestracja na Bitomacie, zero weryfikacji, przelew na polskie konto, potem konfiguracja portfela Bitcoin Core na komputerze z zapisywaniem wallet.dat i modlitwa, żeby dysk się nie sypnął. Backupy? Jakie backupy 😁.
Dziś możesz kupić Bitcoin ETF na GPW przez zwykły rachunek maklerski, a ja zadaję sobie pytanie, które pewnie nurtuje wielu: czy po 15 latach doświadczeń z krypto poleciłbym komuś kupowanie fizycznego BTC, czy może jednak ETF?
Odpowiedź – jak zawsze w inwestowaniu – brzmi: to zależy. I właśnie dlatego piszę ten artykuł.
Spis treści
Rewolucja, której nie spodziewałem się w Polsce
16 września 2025 roku na GPW zadebiutował Beta ETF Bitcoin – pierwszy fundusz w Polsce dający ekspozycję na bitcoina przez kontrakty futures.
Dla kogoś, kto obserwował ewolucję rynku krypto od Mt. Gox, przez upadek Bitomatu, zamknięcie Silk Road i bankructwo FTX, po dzisiejsze regulowane ETF-y – to moment przełomowy.
Co się zmieniło? Nagle możesz:
- kupić ekspozycję na bitcoina z poziomu rachunku maklerskiego,
- zrobić to na koncie IKE (bez podatku Belki po 60. roku życia) albo IKZE (z ulgą podatkową przy wpłacie),
- nie martwić się o klucze prywatne, frazę odzyskiwania i włamania na giełdy,
- nie rozumieć technologii blockchain.
Czy to źle? Nie. Czy to dobra alternatywa? Dla wielu osób – tak. Ale są niuanse.
Bitcoin ETF – wygoda ma swoją cenę
Zacznijmy od twardych liczb, bo lubię konkret.
Koszty ETF-ów na bitcoina
Beta ETF Bitcoin na GPW pobiera 0,70% opłaty za zarządzanie rocznie, a całkowity wskaźnik kosztów (TER) wynosi 1,16%. Do tego dochodzą koszty rolowania kontraktów futures.
Dla porównania: amerykańskie ETF-y spot mają opłaty od 0,15% do 1,5% rocznie – IBIT od BlackRock 0,25%, a GBTC od Grayscale 1,5%. Tyle że polski inwestor indywidualny tych funduszy nie kupi, bo nie mają dokumentu KID wymaganego w UE. Z Polski możesz za to sięgnąć po europejskie produkty ETP na bitcoina notowane m.in. na niemieckiej Xetrze, np. iShares Bitcoin ETP z opłatą 0,25% rocznie – o ile Twój dom maklerski daje dostęp do tego rynku.
Co to oznacza w praktyce? Jeśli inwestujesz 100 000 zł:
- Beta ETF Bitcoin: ok. 1 160 zł rocznie,
- europejski ETP z opłatą 0,25%: ok. 250 zł rocznie,
- fizyczny Bitcoin: 0 zł rocznie (po zakupie).
Pomnóż to przez 10 lat i różnice stają się znaczące. W przypadku polskiego ETF-u to ponad 11 000 zł „spalonych” na opłatach. Przy fizycznym BTC – zero.
Ale…
Ukryte koszty fizycznego BTC
Kiedy kupujesz fizycznego bitcoina, WYDAJE SIĘ, że nie płacisz opłat. To złudzenie.
1. Spread na giełdzie. Kupujesz po cenie sprzedających, sprzedajesz po cenie kupujących. Na płynnych giełdach przy BTC różnica jest minimalna, ale przy prostym „kup jednym kliknięciem” w aplikacji spread potrafi sięgać 1%.
2. Prowizje giełdy – w najniższym poziomie opłat:
- OKX: 0,08% maker, 0,10% taker,
- Kraken Pro: 0,25% maker, 0,40% taker,
- Coinbase Advanced: 0,40% maker, 0,60% taker, a w prostej aplikacji ok. 1% spreadu plus opłata.
Przy zakupie za 100 000 zł to od ok. 100 zł do ponad 1 000 zł – zależnie od giełdy i tego, czy kupujesz przez terminal, czy przez przycisk „kup”.
3. Przewalutowanie. Większość dużych giełd działa w euro, więc dochodzi spread walutowy przy zamianie złotówek – zwykle 0,1–1% zależnie od banku lub kantoru.
4. Opłata za wypłatę na własny portfel – od kilku do kilkunastu złotych za transakcję, zależnie od giełdy. Ile dokładnie kosztuje cała droga od przelewu do własnego portfela, policzyłem w tekście ile kosztuje kupno Bitcoina za 100, 500 lub 1000 zł.
5. Portfel sprzętowy (opcjonalny, ale obowiązkowy przy większych kwotach) – kilkaset złotych jednorazowo.
Suma przy jednorazowym zakupie za 100 000 zł? Od kilkuset do ok. 2 000 zł, czyli 0,3–2% kapitału – zależnie od tego, gdzie i jak kupujesz.
I jeszcze nie mówiłem o wartości Twojego czasu poświęconego na:
- naukę obsługi portfeli,
- bezpieczne zapisanie frazy odzyskiwania,
- aktualizacje oprogramowania portfela,
- weryfikacje na giełdach (KYC).
Dla mnie, jako weterana z 2011 roku, to wszystko naturalne. Dla kogoś, kto zaczyna dziś? To może być bariera nie do przejścia.
Bezpieczeństwo – najważniejszy argument
Tutaj sprawa robi się poważna i osobista.
Scenariusz 1: fizyczny Bitcoin
Przez lata przeszedłem przez całą ewolucję przechowywania:
- 2011–2013: Bitcoin Core na komputerze i giełdy kryptowalutowe (plik wallet.dat na komputerze),
- 2013–2016: paper wallet (wydruki z bitaddress.org),
- od 2016: portfele sprzętowe (Ledger, Trezor).
Najlepszą opcją do przechowywania jest portfel sprzętowy, który trzyma klucz prywatny offline. To nie jest opcja – to konieczność dla każdego, kto trzyma więcej niż 10 000 zł w krypto.
Zagrożenia, które REALNIE istnieją:
- zgubienie lub zniszczenie portfela bez backupu = 100% straty,
- kradzież fizyczna i złamanie PIN-u,
- phishing – fałszywe strony portfeli (dostaję takie maile codziennie),
- złośliwe oprogramowanie na komputerze podczas transakcji,
- błąd ludzki (źle przepisany adres = nieodwracalna strata),
- awaria lub upadek giełdy z Twoimi środkami.
Historia z życia – polska edycja: Bitomat, pierwsza polska giełda, na której zaczynałem w 2011 roku, straciła wszystkie środki w 2012 roku, bo administrator „dołożył RAM-u” i nie miał backupu kluczy prywatnych. Ludzie nie stracili swoich bitcoinów, bo giełdę przejął Mt. Gox, ale nerwówka była straszna. Po tym incydencie przeniosłem wszystko na własny portfel – to była lekcja, której nigdy nie zapomniałem.
Później było Mt. Gox (2014), Cryptopia (2019), QuadrigaCX (2019), FTX (2022)… i jeszcze kilka polskich giełd kryptowalutowych, na których ludzie potracili swoje środki.
„Not your keys, not your coins” – to nie slogan. To twarda lekcja, za którą krypto-społeczność zapłaciła miliardami dolarów strat.
Scenariusz 2: ETF na GPW
Rozliczenia i przechowywanie aktywów Beta ETF Bitcoin odbywają się przez instytucje regulowane – depozytariuszem funduszu jest mBank, a rozrachunek idzie przez KDPW.
Zagrożenia:
- upadek domu maklerskiego – papiery wartościowe na Twoim rachunku są Twoją własnością, a gdyby nie dało się ich odzyskać, działa system rekompensat KDPW: 100% do równowartości 3 000 euro i 90% nadwyżki, łącznie maksymalnie do 22 000 euro,
- niedokładne odwzorowanie ceny przez kontrakty futures (tracking error),
- ryzyko regulacyjne (zakaz kryptowalut? mało prawdopodobny, ale…).
Ale:
- zero ryzyka zgubienia kluczy,
- zero ryzyka włamania na giełdę krypto,
- pełna zgodność z polskim prawem,
- przejrzystość – codzienna wycena,
- nadzór KNF.
ETF spot bezpośrednio odwzorowuje cenę kryptowaluty, bo fizycznie ją posiada, a ETF oparty na futures inwestuje w kontrakty terminowe, które nie zawsze dokładnie odzwierciedlają bieżący kurs. Polski Beta ETF Bitcoin to ETF oparty na futures, więc może mieć odchylenia od ceny BTC (tzw. contango i backwardation).
Podatki – tutaj ETF na IKE wygrywa bezapelacyjnie
To jest game changer, o którym za mało się mówi.
Bitcoin fizyczny
- podatek tylko przy wyjściu do waluty tradycyjnej (sprzedaż BTC za PLN, EUR, USD),
- wymiana krypto na krypto nie jest opodatkowana (BTC → ETH = 0 zł podatku),
- wymiana na stablecoiny (USDT, USDC) też jest neutralna podatkowo,
- każda sprzedaż za walutę tradycyjną = 19% podatku od zysku,
- rozliczasz się sam w PIT-38, co przy wielu transakcjach bywa skomplikowane.
ETF na IKE i IKZE
- IKE: brak podatku Belki przy wypłacie po 60. roku życia (lub po 55. przy nabyciu uprawnień emerytalnych), limit wpłat w 2026 roku to 28 260 zł,
- IKZE: wpłaty odliczasz od dochodu w PIT, a przy wypłacie po 65. roku życia płacisz 10% zryczałtowanego podatku; limit wpłat w 2026 roku to 11 304 zł,
- brak podatku od zysków przy sprzedaży wewnątrz konta,
- proste rozliczenie – dom maklerski prowadzi wszystko za Ciebie.
Ile dokładnie podatku zapłacisz poza IKE, policzysz w kalkulatorze podatku Belki.
Przykład: masz 35 lat. Inwestujesz 100 000 zł w bitcoina na 25 lat. Zakładamy optymistycznie wzrost do 1 mln zł (10x). Oczywiście może być też spadek do zera – Bitcoin to jednak nie złoto i nie ma tak długiej tradycji.
Fizyczny BTC (z wymianami krypto na krypto):
- kupujesz BTC za 100 000 zł,
- wymieniasz BTC → ETH → SOL → z powrotem na BTC (zysk po drodze 200 000 zł),
- wymiany krypto na krypto = 0 zł podatku, dopóki nie wyjdziesz do waluty tradycyjnej,
- po 25 latach sprzedajesz za 1 mln zł,
- zysk: 900 000 zł, podatek: 171 000 zł (19%),
- do Twojej kieszeni: 829 000 zł.
Fizyczny BTC (HODL bez handlu):
- kupujesz BTC za 100 000 zł i trzymasz 25 lat,
- sprzedajesz za 1 mln zł,
- zysk: 900 000 zł, podatek: 171 000 zł (19%),
- do Twojej kieszeni: 829 000 zł.
ETF na IKE:
- zysk: 900 000 zł,
- podatek: 0 zł,
- do Twojej kieszeni: 1 000 000 zł.
Różnica: 171 000 złotych! Z dwoma zastrzeżeniami: przy limicie wpłat 100 000 zł nie wpłacisz na IKE jednorazowo – trzeba to rozłożyć na kilka lat, a wyższe opłaty ETF-u przez 25 lat też zjedzą część tej przewagi.
WAŻNE: w przypadku fizycznego BTC możesz przez lata przechodzić między kryptowalutami (BTC → ETH → SOL → z powrotem BTC) bez płacenia podatku. Podatek płacisz TYLKO wtedy, gdy wychodzisz do waluty tradycyjnej. To ogromna przewaga, która pozwala optymalizować portfel bez konsekwencji podatkowych.
Przykład: kupiłem BTC w 2011 roku za 15 USD. Wymieniałem go wielokrotnie na ETH, różne altcoiny i z powrotem na BTC. Zero podatku, dopóki nie wymieniałem na waluty tradycyjne. Podatek płacę dopiero wtedy, gdy wymieniam krypto na PLN.
Takiej optymalizacji podatkowej jak IKE nie miałem w 2011 roku. Gdybym zaczynał dziś, zdecydowanie wykorzystałbym IKE do części portfela (mimo że osobiście trzymam 100% fizycznie).
Płynność i wygoda – punkt dla ETF
Fizyczny Bitcoin
- logujesz się na giełdę,
- przelewasz BTC z portfela sprzętowego (czekasz na potwierdzenia),
- wystawiasz zlecenie sprzedaży,
- zlecasz wypłatę (zwykle do 1–2 dni roboczych),
- przewalutowujesz na PLN.
Czas całkowity: 1–3 dni.
ETF na GPW
- klikasz „sprzedaj” w aplikacji maklerskiej,
- środki są do wypłaty po rozliczeniu transakcji (T+2).
Czas całkowity: 2 dni robocze, ale bez kombinowania z portfelami i przewalutowaniem.
Choć szczerze? Jeśli musisz szybko sprzedać krypto w kryzysie, to znaczy, że źle zarządzałeś kapitałem. Bitcoin to długoterminowa gra.
Dlaczego JA trzymam 100% fizycznego krypto?
Trzymam 100% krypto w formie fizycznej na portfelach sprzętowych:
- Bitcoin (BTC) – główna pozycja,
- Ethereum (ETH) – druga największa alokacja,
- wybrane altcoiny – mniejsze pozycje.
Sprzęt: Ledger Nano X + Trezor Model T (dywersyfikacja producenta).
Dlaczego tak radykalnie?
1. Doświadczenie z 2011 roku. Przeżyłem upadek Bitomatu. Widziałem Mt. Gox, FTX i dziesiątki innych. Nauczyłem się, że jedynym bezpiecznym miejscem są własne portfele.
2. Filozofia decentralizacji. Bitcoin powstał jako odpowiedź na kryzys finansowy 2008 roku. Idea „bądź swoim własnym bankiem” jest dla mnie fundamentalna. ETF to powrót do systemu zaufania do pośredników.
3. Możliwość używania w DeFi. Mogę stakować ETH, korzystać z protokołów DeFi, uczestniczyć w DAO. ETF tego nie oferuje.
4. Brak limitów. IKE ma limit wpłat – w 2026 roku 28 260 zł. Moje zaangażowanie w krypto przekracza te kwoty wielokrotnie.
5. Pełna kontrola. Mogę przenieść BTC wszędzie, kiedy chcę. Mogę użyć go jako zabezpieczenia pożyczki. ETF tego nie umożliwia.
6. Brak tracking error. Posiadając fizycznego BTC, mam ekspozycję 1:1. ETF oparty na futures może mieć odchylenia.
7. Trading. Mogę wykorzystywać swoje kryptowaluty jako zabezpieczenie do handlu kontraktami.
Ale to nie znaczy, że ETF jest zły!
Dla kogo fizyczny Bitcoin?
Poleciłbym fizycznego BTC, jeśli:
- wierzysz w „not your keys, not your coins”,
- masz kwoty 100 000 zł i więcej – wtedy koszt portfela sprzętowego jest marginalny,
- planujesz trzymać 10+ lat – długoterminowy HODL bez sprzedaży,
- chcesz używać DeFi – staking, pożyczki, płynność,
- handlujesz aktywnie i używasz krypto jako zabezpieczenia,
- nie ufasz systemowi i chcesz pełnej decentralizacji,
- masz czas i chęci, żeby nauczyć się technologii,
- nie boisz się odpowiedzialności za własne klucze.
Dla kogo ETF na bitcoina?
Poleciłbym ETF osobie, która:
- dopiero zaczyna z krypto – zero barier technicznych,
- ma konto IKE lub IKZE – korzyści podatkowe przebijają koszty,
- chce prostoty – kup i zapomnij,
- nie lubi stresu – brak zmartwień o bezpieczeństwo kluczy,
- inwestuje regularnie – DCA przez stały przelew,
- ma mniejsze kwoty – poniżej 50 000 zł,
- potrzebuje płynności – może szybko sprzedać,
- nie ma czasu ani chęci uczyć się technologii blockchain.
Jak wyglądałyby regularne zakupy bitcoina w przeszłości, sprawdzisz w kalkulatorze HODL i DCA.
Najczęstsze błędy inwestorów
Błąd 1: „ETF to nie prawdziwy Bitcoin”
Prawda, ale ETF daje ekspozycję na ruch ceny bitcoina. Jeśli Twoim celem jest zarobienie na wzroście ceny BTC, ETF spełnia ten cel. Nie każdy musi być maksymalistą.
Błąd 2: „Fizyczny BTC jest darmowy”
Nie jest. Spread, prowizje, przewalutowanie, czas, stres – to wszystko kosztuje. Tylko dla doświadczonych jest to „przezroczyste”.
Błąd 3: „Nie potrzebuję portfela sprzętowego, wystarczy giełda”
NIGDY nie trzymaj dużych kwot na giełdzie. Powtórzę: NIGDY. FTX, Mt. Gox, QuadrigaCX, Bitomat – historia pełna bankructw. Byłem tam, widziałem ludzi tracących oszczędności życia. Nawet licencja MiCA nie zamienia giełdy w bank z gwarancją depozytów.
Błąd 4: „Zarabiam więcej niż 1,16% rocznie, więc opłaty ETF nie mają znaczenia”
Mają. Ok. 1,16% rocznie przez 10 lat to ponad 11% skumulowanych kosztów. Przy wzroście wartości portfela ze 100 000 zł do 1 mln zł tracisz na opłatach ponad 100 000 zł zysku. Każdy procent ma znaczenie w długim terminie.
Błąd 5: „Kupię ETF na IKZE i będę tradował”
IKZE ma limit wpłat – w 2026 roku 11 304 zł. Nie marnuj go na trading. To konto do strategii kup i trzymaj na lata.
Błąd 6: „Zapiszę frazę odzyskiwania w telefonie albo w chmurze”
NIE. Fraza odzyskiwania = pełen dostęp do środków. Zapisujesz ją TYLKO offline: metalowa płytka, papier w sejfie, rozdzielona na różne lokalizacje. Zero zdjęć, zero chmury, zero aplikacji.
Dziedziczenie – problem, o którym nikt nie chce myśleć
Tu wchodzi sprawa, którą większość inwestorów krypto kompletnie ignoruje: co się stanie z moim BTC po mojej śmierci?
Według szacunków nawet około 20% wszystkich bitcoinów może być bezpowrotnie utraconych – częściowo właśnie przez śmierć właścicieli, którzy nie przekazali dostępu do kluczy. To kilka milionów BTC, które przepadły na zawsze.
Fizyczny Bitcoin – ryzyko „podwójnego pogrzebu”
Jeśli trzymasz BTC na portfelu sprzętowym i umrzesz bez pozostawienia instrukcji, Twoja rodzina stanie przed „podwójnym pogrzebem”:
- musi opłakiwać utratę bliskiej osoby,
- musi pogodzić się z utratą nieodzyskiwalnych pieniędzy.
Realny problem: w Polsce nie ma odrębnych przepisów o dziedziczeniu kryptowalut. Kryptowaluty wchodzą do spadku jak inne prawa majątkowe, ale… kto ma klucz prywatny, ten ma dostęp do środków. Jeśli schowasz frazę odzyskiwania w sejfie, a nikt nie będzie wiedział o jego istnieniu – pieniądze przepadną.
Badania pokazują alarmujące liczby:
- 89% posiadaczy krypto obawia się o los swoich aktywów po śmierci,
- tylko 23% ma jakikolwiek plan dziedziczenia,
- zaledwie 7% sporządziło testament uwzględniający kryptowaluty.
Moje rozwiązanie (które stosuję od kilku lat):
1. Testament notarialny z zapisem o kryptowalutach. Sporządziłem testament u notariusza, w którym wyraźnie wskazuję:
- że posiadam kryptowaluty,
- kto ma być ich spadkobiercą,
- gdzie znajdują się instrukcje dostępu (ale NIE sama fraza odzyskiwania!).
2. Instrukcja dostępu w depozycie notarialnym. W depozycie u notariusza przechowuję zapieczętowaną kopertę z:
- lokalizacją portfeli sprzętowych,
- informacją, jakie kryptowaluty posiadam i w jakich sieciach,
- instrukcją krok po kroku, jak odzyskać dostęp,
- ALE NIE SAMĄ FRAZĄ ODZYSKIWANIA!
3. Rozdzielona fraza odzyskiwania. Frazę (24 słowa) podzieliłem na 3 części metodą Shamir Secret Sharing:
- 1. część: sejf bankowy (oddział A),
- 2. część: sejf bankowy (oddział B, inne miasto),
- 3. część: metalowa płytka w domu (ukryta, znana tylko najbliższej rodzinie).
Do odzyskania dostępu potrzebne są 2 z 3 części. Tak więc:
- jeśli ktoś włamie się do domu i znajdzie 1/3 – nic nie zrobi,
- jeśli w banku A coś się stanie – nadal mam 2 z 3,
- rodzina po mojej śmierci (z testamentem i pomocą notariusza) może odzyskać dostęp.
4. „Dead man’s switch” – rozwiązanie półautomatyczne. Rozważam (ale jeszcze nie wdrożyłem) smart kontrakt, który automatycznie prześle instrukcje wyznaczonej osobie, jeśli nie potwierdzę aktywności przez określony czas, np. 12 miesięcy.
Błędy, których NIE POPEŁNIAJ:
- ❌ zapisanie frazy odzyskiwania w telefonie lub chmurze,
- ❌ powiedzenie rodzinie „mam BTC” bez instrukcji, jak go odzyskać,
- ❌ schowanie frazy „w bezpiecznym miejscu”, o którym nikt nie wie,
- ❌ brak testamentu,
- ❌ założenie, że „rodzina to ogarnie”.
ETF na GPW – prostota dziedziczenia
Tu jest prosto. Jednostki ETF dziedziczy się jak wszystkie inne aktywa na rachunku maklerskim.
Procedura:
- spadkobierca uzyskuje akt zgonu,
- uzyskuje postanowienie sądu o stwierdzeniu nabycia spadku lub notarialny akt poświadczenia dziedziczenia,
- zgłasza się do domu maklerskiego,
- dom maklerski przenosi aktywa na spadkobiercę.
Czas: zwykle od kilku tygodni do kilku miesięcy, zależnie od sprawy spadkowej. Koszty: opłata sądowa lub notarialna, ewentualnie prawnik. Ryzyko utraty środków: praktycznie zerowe.
Dodatkowa zaleta IKE: na IKE możesz wskazać osoby uprawnione do środków po Twojej śmierci, a wypłata dla nich jest zwolniona z podatku Belki.
Porównanie praktyczne
Scenariusz: masz 500 000 zł w BTC. Umierasz nagle. Co się dzieje?
Fizyczny BTC (bez przygotowania):
- rodzina wie, że „miałeś bitcoiny”,
- nie wie, gdzie ani jak,
- Ledger w szufladzie, ale PIN nieznany,
- fraza odzyskiwania? Gdzieś zapisana… ale gdzie?
- Wynik: 500 000 zł PRZEPADA.
Fizyczny BTC (z moim zabezpieczeniem):
- testament notarialny wskazuje spadkobiercę,
- depozyt notarialny zawiera instrukcję,
- fraza rozdzielona w 3 lokalizacjach,
- rodzina z pomocą notariusza odzyskuje dostęp,
- czas: kilka miesięcy,
- wynik: spadkobiercy otrzymują 500 000 zł.
ETF na GPW:
- postanowienie sądu lub akt poświadczenia dziedziczenia,
- zgłoszenie do domu maklerskiego,
- przeniesienie jednostek ETF,
- czas: kilka tygodni do kilku miesięcy,
- wynik: spadkobiercy otrzymują 500 000 zł.
Podatek od spadku w Polsce
Spadkobiercy muszą być w stanie udowodnić wartość odziedziczonych aktywów. W przypadku ETF – proste, wystarczy wyciąg z rachunku maklerskiego. W przypadku BTC – musisz zostawić dokumentację transakcji i kosztów zakupu, bo bez niej spadkobiercy będą mieli problem przy późniejszej sprzedaży.
Moja osobista filozofia dziedziczenia
Przez lata w krypto nauczyłem się, że bezpieczeństwo to nie tylko ochrona przed hakerami, ale też plan sukcesji. Nie chcę, żeby moi spadkobiercy kiedyś szukali frazy odzyskiwania w moich rzeczach jak w filmie „Skarb narodów”. Dlatego mam uporządkowany system, który łączy:
- maksymalne bezpieczeństwo za życia (rozdzielona fraza, portfele sprzętowe),
- możliwość odzyskania po śmierci (testament i instrukcje u notariusza),
- równowagę między prywatnością a dostępnością dla rodziny.
Rada dla posiadaczy fizycznego BTC: jeśli masz więcej niż 50 000 zł w krypto i nie masz planu sukcesji – zajmij się tym w tym miesiącu. Nie odkładaj. Testament notarialny i depozyt u notariusza to wydatek rzędu kilkuset złotych. To najlepsza inwestycja, jaką możesz zrobić dla swojej rodziny.
Rada dla posiadaczy ETF: upewnij się, że rodzina wie o Twoim rachunku maklerskim. Zostaw im dane brokera. To wystarczy.
Podsumowanie: co wybrać?
Nie ma jednej dobrej odpowiedzi. Zależy od Twojej sytuacji, doświadczenia i celów.
Wybierz fizyczne BTC, jeśli:
- ✅ masz kwoty 100 000 zł i więcej,
- ✅ planujesz trzymać 5+ lat,
- ✅ potrafisz bezpiecznie zarządzać kluczami (albo chcesz się nauczyć),
- ✅ zależy Ci na pełnej decentralizacji,
- ✅ chcesz używać DeFi,
- ✅ akceptujesz pełną odpowiedzialność za bezpieczeństwo,
- ✅ chcesz być niezależny od systemu finansowego.
Wybierz ETF, jeśli:
- ✅ dopiero zaczynasz,
- ✅ masz IKE lub IKZE,
- ✅ inwestujesz kwoty poniżej 50 000 zł,
- ✅ zależy Ci na prostocie,
- ✅ potrzebujesz płynności,
- ✅ chcesz uniknąć stresu z zabezpieczeniami,
- ✅ nie masz czasu ani chęci na naukę technologii.
Moja rekomendacja dla większości ludzi
Zacznij od ETF na IKE lub IKZE, jeśli jesteś początkujący. Poznaj rynek, zrozum zmienność bitcoina, wypracuj strategię. Gdy poczujesz się pewnie i przekroczysz 100 000 zł w krypto – naucz się obsługi portfela sprzętowego i rozważ przeniesienie części środków.
Dla zaawansowanych? Fizyczny BTC na portfelach sprzętowych. Kontrola, decentralizacja, możliwości DeFi. Ale z pełną świadomością odpowiedzialności.
Najgorsza strategia? Trzymanie wszystkiego na giełdzie kryptowalutowej „bo wygodnie”. To jak trzymanie całego majątku w gotówce w schowku samochodu i liczenie, że nikt się do niego nie włamie.
Praktyczny plan działania
Dla początkujących (kapitał do 50 000 zł):
- załóż IKE,
- kup Beta ETF Bitcoin,
- stosuj DCA (np. 1 000 zł miesięcznie),
- trzymaj minimum 3–5 lat,
- równolegle UCZ SIĘ o technologii blockchain.
Dla średnio zaawansowanych (50 000–200 000 zł):
- 50% – ETF na IKE (optymalizacja podatkowa),
- 50% – fizyczny BTC na portfelu sprzętowym,
- kup portfel sprzętowy od sprawdzonego producenta (np. Ledger, Trezor) – tylko ze sklepu producenta lub autoryzowanego sprzedawcy,
- zrób solidny backup frazy odzyskiwania (metalowa płytka w sejfie!),
- przetestuj wszystko na małych kwotach, zanim przeniesiesz większe środki.
Dla zaawansowanych (200 000 zł i więcej):
- wykorzystaj pełne limity: w 2026 roku do 28 260 zł na IKE i 11 304 zł na IKZE,
- reszta – fizyczne BTC, ETH i altcoiny na portfelach sprzętowych,
- rozważ multisig dla największych kwot,
- rozprosz portfele i kopie zapasowe geograficznie,
- przygotuj plan dziedziczenia (jak rodzina odzyska dostęp?).
Mój zestaw (dla ciekawskich):
- 2x Ledger Nano X (osobny dla BTC, osobny dla ETH i altcoinów),
- 1x Trezor Model T (zapas i różnorodność producentów),
- testowe transakcje przed każdym większym transferem.
Na koniec
Przez lata w krypto nauczyłem się jednego: bezpieczeństwo jest ważniejsze niż wygoda. Dlatego wybieram fizyczne krypto.
Ale rozumiem, że nie każdy chce lub może poświęcić czas na naukę technologii. I to jest OK. ETF to świetna opcja dla osób, które chcą ekspozycji na bitcoina bez technicznych komplikacji.
Najważniejsze: nie trzymaj długoterminowych oszczędności w krypto na giełdach. Portfel sprzętowy czy ETF na IKE – nieważne. Byle NIE na giełdzie.
Druga najważniejsza zasada: inwestuj tylko to, co możesz stracić. Bitcoin to nadal bardzo zmienne aktywo.
Trzecia zasada: edukuj się. Nie kupuj czegoś, czego nie rozumiesz.
Osobne pytanie brzmi, czy Bitcoin przy obecnej kapitalizacji może jeszcze dać ponadprzeciętne zyski – odpowiadam na nie w tekście czy Bitcoin jest już zbyt duży.
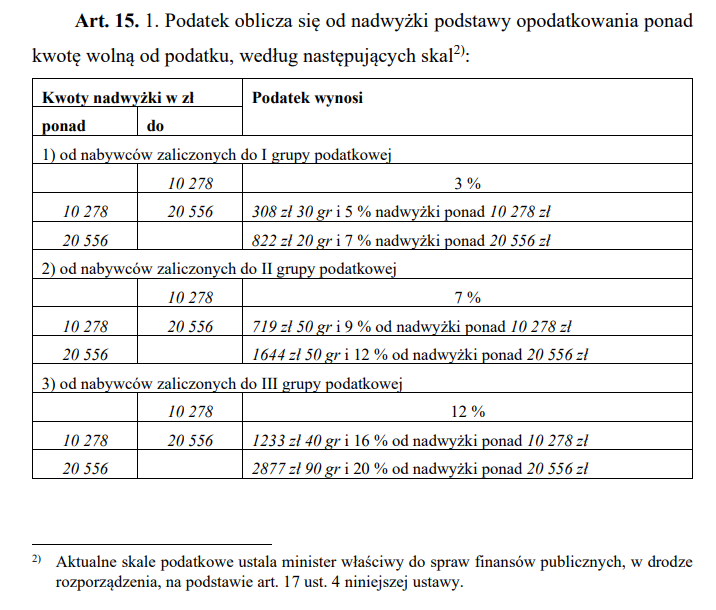
Czy na pewno w tzw „zerowej” grupie podatkowej jest limit zwolnienia ?
Sprawdziłem w ustawie jak jest z podatkami, ale to się może dynamicznie zmieniać. Usunąłem tą część z treści artykułu o podatku od spadku.