
Większość poradników o obligacjach skarbowych kończy się na jednym zdaniu: „kupuj EDO, bo chroni przed inflacją”. Brzmi solidnie, tylko że to niepełna prawda, a czasem — przy wysokiej inflacji — prawda odwrotna do tego, co się powszechnie powtarza.
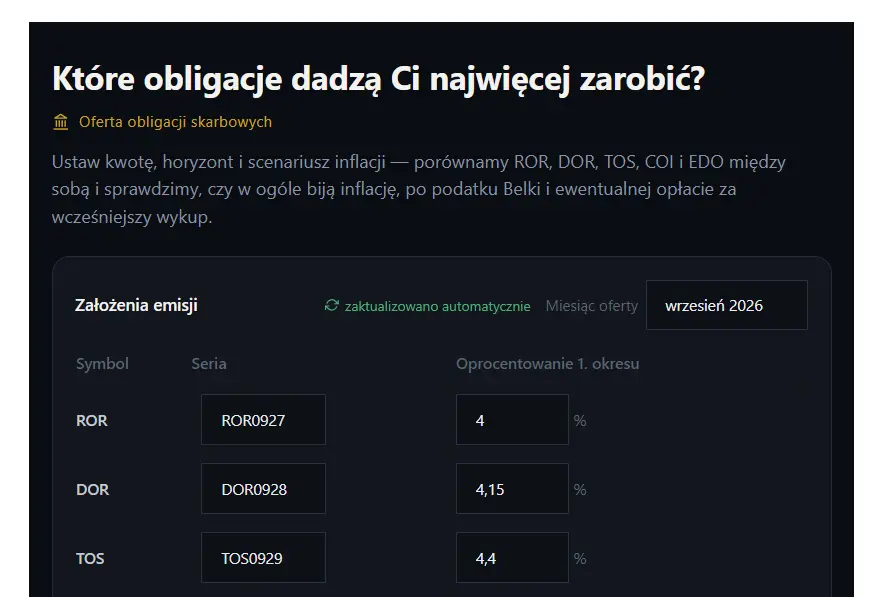
Zbudowałem to narzędzie, bo sam chciałem mieć twardą odpowiedź na pytanie, które co miesiąc dostaję w komentarzach i na maila: „która obligacja skarbowa jest teraz najlepsza?”. Odpowiedź brzmi: to zależy — od kwoty, horyzontu inwestycji i tego, jaką inflację zakładasz. Dlatego to nie jest zwykły kalkulator odsetek, tylko ranking — ustawiasz swoje parametry, a narzędzie samo przelicza wszystkie pięć głównych serii obligacji detalicznych i układa je od najlepszej do najgorszej, biorąc pod uwagę rzeczy, o których większość kalkulatorów w sieci w ogóle nie wspomina.
Co dokładnie porównuje ranking
Kalkulator bierze pod lupę pięć podstawowych serii obligacji detalicznych Skarbu Państwa, dostępnych w bieżącej ofercie:
- ROR — obligacje roczne, oprocentowanie zmienne, aktualizowane co miesiąc razem ze stopą referencyjną NBP. Odsetki wypłacane od razu na konto, nie pracują dalej.
- DOR — obligacje 2-letnie, ten sam mechanizm co ROR, z niewielką marżą ponad stopę NBP.
- TOS — obligacje 3-letnie o stałym oprocentowaniu, znanym od pierwszego dnia i niezmiennym przez cały okres. Odsetki dopisywane co roku do kapitału (tu działa procent składany i podatek Belki pobierany jest w momencie wykupu).
- COI — obligacje 4-letnie indeksowane inflacją: pierwszy rok ma stałą, znaną stawkę, kolejne lata liczone są jako inflacja + marża. Odsetki wypłacane co roku „do ręki”.
- EDO — obligacje 10-letnie, ten sam mechanizm co COI (inflacja + marża od 2. roku), ale odsetki dopisywane do kapitału i procentujące dalej tak jak TOS — (tu również działa na Twoją korzyść procent składany i podobnie jak w TOS podatek Belki pobierany jest na samym końcu).
Każda z nich ma inną konstrukcję, inny sposób naliczania odsetek i inną wrażliwość na to, co zrobi inflacja w najbliższych latach. Zestawianie ich „na oko” nie ma sensu — trzeba je policzyć.
Dlaczego samo „inflacja + marża” to za mało
To jest sedno tego narzędzia i powód, dla którego w ogóle je zbudowałem. Obligacje indeksowane inflacją (COI, EDO) reklamowane są jako pewniak — „inflacja plus dodatkowa marża, więc zawsze zarabiasz realnie”. W teorii tak. W praktyce trzeba pamiętać o dwóch rzeczach, które tę pewność mocno ograniczają:
Po pierwsze — podatek Belki. Każda złotówka odsetek, niezależnie od serii, jest opodatkowana 19% (chyba że trzymasz obligacje na koncie IKE-Obligacje — o tym niżej). To nie jest podatek od „zysku ponad inflację”, tylko od całych odsetek. Im wyższa inflacja, tym więcej fiskus zabiera w liczbach bezwzględnych, a marża ponad inflację (zwykle 1,5–2 punkty procentowe) zostaje stała. Efekt: przy naprawdę wysokiej inflacji podatek potrafi zjeść całą przewagę, jaką miała dawać indeksacja.
Policzyłem to dokładnie: dla EDO (marża 2,0 pkt proc.) próg, powyżej którego po podatku Belki nie da się już matematycznie realnie zarobić w skali roku, to około 8,5% inflacji rok do roku. Dla COI (marża 1,5 pkt proc.) ten próg jest jeszcze niższy — około 6,4%. Przy dłuższym horyzoncie i kapitalizacji odsetek (jak w EDO) próg przesuwa się nieco wyżej, bo procent składany pracuje na Twoją korzyść — np. dla 10-letniego okresu wychodzi to na około 9,2% inflacji. Ale kierunek jest jasny: obligacje indeksowane inflacją mają matematyczny sufit opłacalności, a nie nieskończoną ochronę.
Po drugie — pierwszy okres nie jest indeksowany. Stawka na pierwszy rok (albo pierwszy miesiąc przy ROR/DOR) jest ustalona z góry, na podstawie dzisiejszych warunków rynkowych — nie reaguje na to, jaki scenariusz inflacji akurat testujesz w kalkulatorze. To sensowna konstrukcja (daje Ci pewność na start), ale oznacza, że przy nagłym skoku inflacji obligacja „goni” ją dopiero od drugiego okresu, nie od razu.
Co z TOS — czy stały procent to dobry pomysł?
TOS w ogóle nie reaguje na inflację — ani w górę, ani w dół. To jego zaleta przy niskiej i umiarkowanej inflacji (wiesz dokładnie, ile zarobisz, koniec dyskusji) i wada przy wysokiej — jeśli inflacja wystrzeli, zostajesz przy swoich 4–5% w skali roku, podczas gdy COI i EDO przynajmniej częściowo za nią podążają. Ranking pokazuje to wprost: przy scenariuszu „Wysoka” TOS zwykle spada na dalsze miejsca, przy „Niska” czy „Deflacja” — potrafi wygrać z resztą stawki.
A jeśli inflacja spadnie poniżej zera?
Kalkulator uwzględnia też scenariusz deflacji — bo to nie jest czysto teoretyczna sytuacja, zdarzała się w historii i może się zdarzyć znowu. Warto wiedzieć, że przy ujemnej inflacji obligacje indeksowane (COI, EDO) nie tracą marży — mechanizm ustalania oprocentowania zakłada, że do wzoru bierze się zero zamiast wartości ujemnej, więc marża (1,5–2 pkt proc.) zawsze się dolicza. To wbudowane zabezpieczenie, o którym niewiele osób wie.
Jak korzystać z rankingu
- Ustaw kwotę, jaką planujesz zainwestować (od 100 zł do 100 tys. zł).
- Wybierz okres inwestycji — od roku do 10 lat. Jeśli okres nie pokrywa się dokładnie z terminem wykupu danej serii, kalkulator sam dolicza opłatę za wcześniejszy wykup lub roluje obligacje.
- Wybierz scenariusz inflacji — od deflacji po wysoką inflację, albo wpisz własne założenie. Aktualny odczyt GUS masz podany obok, żeby mieć punkt odniesienia.
- Sprawdź ranking — obligacje są posortowane od najkorzystniejszej, z jasno pokazanym zyskiem netto (po podatku i opłatach) w złotówkach i procentach, oraz z linią pokazującą, czy dana obligacja w ogóle bije inflację w Twoim scenariuszu.
- Kliknij dowolną pozycję, żeby zobaczyć rozkład rok po roku — dokładnie widzisz, jakie oprocentowanie obowiązywało w każdym roku i skąd bierze się finalny wynik.
- Jeśli masz konto IKE-Obligacje, zaznacz odpowiednią opcję — podatek Belki znika całkowicie z obliczeń, co przy wyższej inflacji potrafi całkowicie odwrócić kolejność w rankingu.
Założenia i uczciwe zastrzeżenia
Żeby kalkulator był użyteczny, a nie zwodniczy, trzymam się kilku uproszczeń, o których warto wiedzieć:
- Liczę w pełnych latach — to uproszczenie względem realnego naliczania dziennego/miesięcznego, ale różnica jest marginalna.
- Dla ROR, COI, EDO i DOR po pierwszym okresie zakładam Twój wybrany scenariusz inflacji.
- Jeśli okres inwestycji przekracza termin wykupu danej serii, zakładam rolowanie na nową emisję.
- Dane pokazują aktualną ofertę (serie, oprocentowanie), ale zawsze możesz je samodzielnie poprawić, jeśli chcesz przetestować inne założenia albo sprawdzić przyszłą ofertę.
To jest kalkulator edukacyjny, nie doradztwo inwestycyjne. Pokazuje Ci matematykę stojącą za każdą decyzją — co i tak jest więcej, niż daje 90% poradników w internecie, które kończą się na „kup EDO i śpij spokojnie”.
Krótkie FAQ
Czy ranking zawsze wskaże tę samą obligację jako najlepszą? Nie — kolejność zmienia się w zależności od kwoty, okresu i scenariusza inflacji. Przy krótkim horyzoncie i niskiej inflacji często wygrywa TOS albo ROR/DOR. Przy dłuższym horyzoncie i wyższej inflacji zwykle przoduje EDO.
Czy ta symulacja uwzględnia podatek Belki? Tak, domyślnie 19% od odsetek, chyba że zaznaczysz konto IKE-Obligacje, gdzie podatku nie ma w ogóle.
Co to jest opłata za wcześniejszy wykup i kiedy się pojawia? To opłata pobierana przez MF, gdy sprzedajesz obligację przed terminem wykupu (albo gdy Twój okres inwestycji w kalkulatorze nie pokrywa się dokładnie z długością danej serii). Wysokość zależy od rodzaju obligacji — kalkulator liczy to automatycznie i pokazuje osobno w rankingu.
Skąd biorą się dane o oprocentowaniu? Z oficjalnej, bieżącej oferty sprzedaży obligacji skarbowych — aktualizowane automatycznie, z możliwością ręcznej korekty, gdyby coś się zmieniło szybciej niż aktualizacja.
Szukasz innych narzędzi do zarządzania kapitałem i ryzykiem? Sprawdź kalkulatory finansowe i giełdowe, które znajdziesz na moim blogu – m.in. kalkulator wielkości pozycji, kalkulator stop lossa optymalnego.

