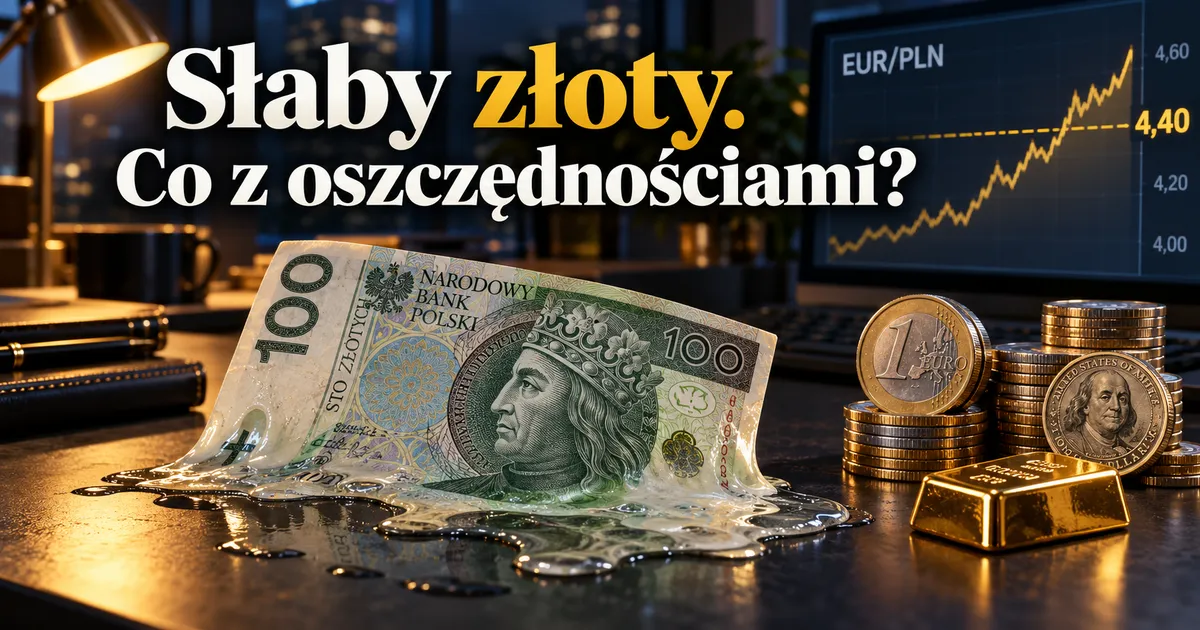
W poniedziałek 26 października euro kosztowało w trakcie sesji ponad 4,40 zł. Ostatni raz tak drogo było w listopadzie 2023 roku. Nagłówki od razu poszły w swoją stronę: „złoty najsłabszy od trzech lat”, „kupować euro?”, „ucieczka z polskich aktywów”. W skrzynce dostaję te same pytania co w 2022 roku: czy wymieniać oszczędności na dolary, czy kupować złoto, czy to już początek czegoś większego.
Na rynkach jestem od 2011 roku i widziałem kilka takich fal. Dlatego od razu powiem, czego tu nie znajdziesz: nie będzie rady „przewalutuj wszystko” ani straszenia, że złoty zaraz runie. Pokażę Ci, skąd ta słabość się bierze, co może się wydarzyć do końca listopada, jak policzyć, ile ryzyka walutowego już masz w portfelu, i co ma sens, a co tylko zjada pieniądze na spreadach.
W skrócie
- EUR/PLN przebił 4,40 i jest najwyżej od listopada 2023 roku. Złoty zmierza do najsłabszego roku od 2020.
- Za słabością stoją: spór o prezesa NBP, obniżka ratingu przez Moody’s, deficyt w okolicach 7% PKB i globalna ucieczka od ryzyka.
- Jeden z członków RPP wskazał kurs powyżej 4,50 zł za euro jako jeden z argumentów za podwyżką stóp. Sam słabszy złoty może więc uruchomić hamulec.
- Jeśli masz ETF na S&P 500, złoto albo bitcoina, to masz już aktywa „niezłotówkowe”. Najpierw policz, ile ich jest, zanim cokolwiek kupisz.
- Wymiana waluty w banku na tabeli może Cię kosztować kilkanaście razy więcej niż w kantorze internetowym.
- Złotówkową tarczą przed skutkami słabego złotego są obligacje indeksowane inflacją (COI, EDO), a nie paniczny zakup walut na szczycie.
Co się właściwie stało ze złotym
Liczby wyglądają tak: 26 października EUR/PLN doszedł w trakcie sesji do około 4,41 zł, a potem ustabilizował się w okolicach 4,40. Jeszcze 14 października euro kosztowało około 4,35 zł. Od początku czerwca kurs wzrósł o kilkanaście groszy. Frank szwajcarski kosztuje około 4,77 zł, też najwięcej od mniej więcej trzech lat, a dolar około 3,95 zł.
Dla porządku: 4,40 to nie jest katastrofa. W marcu 2022 roku, kilka dni po wybuchu wojny w Ukrainie, euro po raz pierwszy w historii dotknęło 5 zł. Dolar we wrześniu 2022 roku kosztował ponad 5,05 zł. Dzisiejszy ruch jest wyraźny, ale daleko mu do tamtej paniki. Problem polega na czymś innym: złoty traci nie tylko dlatego, że świat się boi, ale też z powodów czysto krajowych. I te powody nie znikną w tydzień.
Dlaczego złoty słabnie: trzy powody krajowe i jeden globalny
1. Spór o prezesa NBP
Sejmowa Komisja Odpowiedzialności Konstytucyjnej 9 października przyjęła sprawozdanie rekomendujące postawienie prezesa NBP Adama Glapińskiego przed Trybunałem Stanu. Marszałek Sejmu zapowiedział głosowanie w drugiej połowie listopada (posiedzenia zaplanowano m.in. na 17–19 listopada). Do tego dochodzi spór prawny o to, jaka większość jest potrzebna: ustawa mówi o bezwzględnej, ale Trybunał Konstytucyjny w 2024 roku orzekł, że potrzeba 3/5 głosów. Od tej odpowiedzi zależy, czy prezes banku centralnego zostanie zawieszony w czynnościach.
Rynek nie lubi takich sytuacji. Stopy procentowe ustala RPP, więc sama polityka pieniężna nie stanie w miejscu. Ale niepewność co do tego, kto kieruje bankiem centralnym i kto np. zwołuje posiedzenia Rady, to dokładnie ten rodzaj ryzyka instytucjonalnego, za który zagraniczni inwestorzy żądają wyższej premii. Najprościej ją uzyskać, sprzedając złotego. Szczegóły procedury dobrze opisał Bankier.pl.
2. Obniżka ratingu przez Moody’s
18 września Moody’s obniżył rating Polski z A2 do A3, jednocześnie zmieniając perspektywę z negatywnej na stabilną. To pierwsza obniżka ratingu Polski w historii tej agencji. Uzasadnienie było krótkie: trwałe pogorszenie kondycji finansów publicznych i rosnące koszty obsługi długu. Moody’s zrównał się tym samym z Fitch i S&P, które oceniają Polskę na A-, przy czym Fitch nadal ma perspektywę negatywną. Więcej o decyzji przeczytasz w omówieniu Bankier.pl.
3. Deficyt w okolicach 7% PKB
Moody’s spodziewa się, że deficyt sektora finansów publicznych utrzyma się na poziomie około 7% PKB zarówno w 2026, jak i w 2027 roku. Najbardziej boli to, że dzieje się to przy przyzwoitym wzroście gospodarczym, niskim bezrobociu i dużych napływach z UE. Agencja wprost napisała, że Polska nie wykorzystuje dobrej koniunktury do naprawy finansów. Duży deficyt to duża podaż obligacji, wyższe rentowności i mniej zaufania do waluty.
4. Globalna ucieczka od ryzyka
Nie wszystko jest „made in Poland”. Złoty traci razem z forintem i koroną czeską. Drożeje ropa i gaz, rosną rentowności obligacji we Francji, a inwestorzy na świecie unikają ryzykownych walut rynków wschodzących. Różnica jest taka, że złoty traci trochę więcej od sąsiadów, bo do globalnych problemów dokłada własne.
Kurs euro – prognoza na najbliższe tygodnie
Uczciwie: nikt nie zna kursu euro za miesiąc. Ani ja, ani analitycy banków. Ekonomiści PKO BP spodziewają się euro w okolicach 4,40 zł na koniec października, ale to bardziej opis stanu niż prognoza. Mogę Ci za to pokazać, co będzie poruszać kursem, bo kalendarz jest znany.
- Koniec października – szybki szacunek inflacji za październik. We wrześniu inflacja wzrosła do 4,1%.
- 3–4 listopada – posiedzenie RPP z nową projekcją inflacji i PKB. Stopa referencyjna wynosi dziś 3,75%.
- Druga połowa listopada – głosowanie w Sejmie w sprawie Trybunału Stanu dla prezesa NBP.
- Cały czas – ceny ropy i gazu oraz nastroje na rynkach globalnych.
Ciekawy jest jeden szczegół. Członek RPP Marcin Zarzecki powiedział Bloombergowi, że kurs euro powyżej 4,50 zł to jeden z trzech warunków, które mogłyby uzasadnić podwyżkę stóp (obok inflacji bazowej powyżej 3,5% przez dwa miesiące i wzrostu płac powyżej 7%). Jeśli spełnią się dwa z nich, jego zdaniem Rada powinna poważnie rozważyć podwyżkę o 25 punktów bazowych. Sam przyznał, że w listopadzie się jej nie spodziewa, ale jej nie wyklucza.
Co to oznacza w praktyce? Im bliżej 4,50, tym głośniej będzie o podwyżce stóp, a wyższe stopy zwykle wspierają walutę. Taki wbudowany hamulec nie gwarantuje, że kurs nie pójdzie wyżej, ale sprawia, że scenariusz „liniowo w górę do 5 zł” jest mniej oczywisty, niż sugerują nagłówki. Moje trzy scenariusze na najbliższe tygodnie wyglądają tak:
- Uspokojenie – RPP pokazuje twardy ton, spór o NBP nie eskaluje, ropa tanieje. EUR/PLN wraca w okolice 4,30–4,35.
- Trwanie – nic się nie rozstrzyga, rynek czeka na głosowanie w Sejmie. Kurs krąży wokół 4,35–4,45.
- Eskalacja – głosowanie i jego skutki prawne wywołują chaos instytucjonalny, a do tego dochodzi globalna wyprzedaż. Test 4,50 i reakcja RPP.
Zauważ, że żaden z nich nie wymaga od Ciebie natychmiastowej decyzji. I o to chodzi.
Czym naprawdę jest ryzyko walutowe w Twoim portfelu
Zacznij od prostego pytania: w jakiej walucie wydajesz pieniądze? Jeśli mieszkasz w Polsce, zarabiasz i płacisz rachunki w złotych, to Twoje zobowiązania są złotowe. Ryzyko walutowe nie polega więc na tym, że „złoty traci”. Polega na tym, że Twoje aktywa i Twoje wydatki są w różnych walutach.
Słaby złoty uderza w Ciebie głównie pośrednio: przez droższe paliwo, droższy import, wakacje za granicą i wyższą inflację. Jeśli wszystkie oszczędności masz na lokacie w złotych, to faktycznie tracisz siłę nabywczą, ale nie o 4% z dnia na dzień. Tracisz o tyle, o ile słabszy złoty podbije ceny w sklepach. To duża różnica.
Druga rzecz, o której mało kto pamięta: ryzyko walutowe działa w obie strony. Jeśli dziś kupisz euro po 4,40, a za rok złoty się umocni i euro będzie po 4,20, stracisz na samym kursie ponad 4%. Zanim cokolwiek kupisz, sprawdź więc, ile walut już masz, często nieświadomie.
Aktywa „niezłotówkowe”, które pewnie już masz
ETF na S&P 500
Jeśli masz ETF na S&P 500, to masz ekspozycję na dolara, nawet jeśli kupiłeś go za złotówki na polskim rachunku albo w wersji notowanej w euro. Spółki z indeksu są wyceniane w dolarach, więc gdy złoty słabnie, wartość Twojego ETF-u liczona w złotych rośnie. Działa to także w drugą stronę: w latach umacniania się złotego część zysków z amerykańskiej giełdy zjadał kurs. Istnieją wersje ETF-ów zabezpieczone walutowo (hedged), ale zabezpieczenie kosztuje i nie zawsze jest dostępne względem złotego. Dla większości długoterminowych inwestorów zwykły ETF z ekspozycją walutową jest w porządku, pod warunkiem że wiesz, że ją masz. Jeśli zastanawiasz się, ile zagranicy w ogóle trzymać, rozpisałem to w tekście Gdzie inwestować w akcje – w Polsce czy za granicą?
Złoto
Złoto jest wyceniane w dolarach. Dla Ciebie liczy się jednak cena w złotych, a ta rośnie zarówno wtedy, gdy drożeje uncja, jak i wtedy, gdy słabnie złoty. Właśnie dlatego złoto bywa naturalnym zabezpieczeniem na okresy, w których złoty traci z powodów krajowych. Pamiętaj tylko, że to aktywo o długich okresach przestoju i sporych spreadach przy sztabkach i monetach. Jak to wyglądało w praktyce od 2011 roku, opisałem w tekście Czy inwestycja w złoto ma sens. W kalkulatorze HODL i DCA możesz sprawdzić, jak złoto i S&P 500 zachowywały się przy regularnych zakupach w różnych okresach.
Bitcoin
BTC też jest aktywem niezależnym od złotego i ma swoich fanów jako „ucieczka od waluty”. Tyle że jego zmienność jest tak duża, że wahania EUR/PLN o kilka procent giną przy nim jak szum. Kupowanie bitcoina po to, żeby zabezpieczyć się przed słabszym złotym, to jak gaszenie świeczki gaśnicą pianową. Działa, ale przy okazji zalewa pół pokoju. Jak BTC naprawdę zachowywał się w czasie kryzysów, sprawdziłem w tekście Czy Bitcoin to bezpieczna przystań?
Policz swój udział walutowy
Weź kartkę i podziel wszystko, co masz, na dwie kolumny: złotowe (lokaty, konta oszczędnościowe, obligacje skarbowe, akcje z GPW, mieszkanie) i niezłotowe (ETF-y zagraniczne, akcje z USA, złoto, krypto, gotówka w walutach). U wielu osób, z którymi rozmawiam, wychodzi 20–40% po stronie walut, choć były przekonane, że „wszystko mają w złotówkach”. Ja jestem dobrym przykładem: mój kapitał tradingowy i tak siedzi w USDT, czyli de facto w dolarze, więc kolejne dolary w panice nie miałyby u mnie żadnego sensu.
Nie ma jednej właściwej proporcji. Ma ona wynikać z Twoich celów, a nie z dzisiejszego nagłówka. O tym, jak łączyć różne klasy aktywów, więcej w tekście Dywersyfikacja portfela: jak zminimalizować ryzyko.
Czy kupować euro?
To najczęściej wpisywane pytanie, więc odpowiem wprost: zależy, po co.
Tak, jeśli masz wydatki w euro. Planujesz wyjazd, opłacasz studia dziecka za granicą, spłacasz coś w walucie, kupujesz auto w Niemczech. Wtedy kupowanie euro to nie spekulacja, tylko dopasowanie aktywów do zobowiązań. Rób to jednak w kilku transzach, a nie jednym ruchem przy 4,40.
Raczej nie, jeśli chcesz po prostu „przeczekać” w walucie. Gotówka w euro czy dolarach to nie inwestycja. Na koncie walutowym zwykle dostaniesz niewiele albo nic, a jednocześnie płacisz spread przy wymianie w obie strony. Jeśli złoty się odbije, stracisz na kursie. Jeśli chcesz mieć aktywa poza złotym, lepiej trzymać je w czymś, co pracuje: w akcjach, ETF-ach czy obligacjach zagranicznych, a nie w gołej walucie.
Na pewno nie, jeśli chcesz zagrać na dalsze osłabienie złotego z dźwignią. Para EUR/PLN przy dźwigni na forexie potrafi w jeden dzień zabrać kilka procent kapitału, a o tym, czy kurs pójdzie do 4,50, zdecydują m.in. polityka i RPP. To nie jest rynek, na którym masz przewagę.
Koszty przewalutowania, o których nikt nie mówi
Kurs, który widzisz w wiadomościach, to kurs rynkowy. Ty go nie dostaniesz. Dostaniesz kurs z narzutem, czyli ze spreadem. Różnica między miejscami wymiany jest ogromna. Policzyłem przykład: wymieniasz 20 000 zł na euro przy kursie rynkowym 4,40, a potem odsprzedajesz to euro po tym samym kursie rynkowym. Ile zostaje po drodze?
| Gdzie wymieniasz | Typowy narzut w jedną stronę | Koszt w obie strony na 20 000 zł |
|---|---|---|
| Bank, standardowa tabela kursów | ok. 2,5% | ok. 980 zł (prawie 5%) |
| Broker (przewalutowanie przy zakupie aktywów) | ok. 0,5% | ok. 200 zł (1%) |
| Konto wielowalutowe | ok. 0,4% | ok. 160 zł |
| Kantor internetowy | ok. 0,15% | ok. 60 zł (0,3%) |
Wymiana w banku na tabeli kosztuje więc kilkanaście razy więcej niż w kantorze internetowym. Prawie 1000 zł na 20 tysiącach to tyle, ile złoty musiałby osłabić się o kolejne 5%, żebyś w ogóle wyszedł na zero. Kilka praktycznych zasad:
- Nigdy nie wymieniaj większych kwot po standardowej tabeli banku.
- Unikaj wymiany w weekendy – kantory i brokerzy często doliczają wtedy wyższy narzut. U części brokerów przewalutowanie w weekend kosztuje 0,8% zamiast 0,5%.
- Jeśli regularnie kupujesz zagraniczne ETF-y, sprawdź, czy taniej nie wyjdzie wpłacić walutę z kantoru internetowego na rachunek walutowy u brokera, zamiast płacić za automatyczne przewalutowanie przy każdym zleceniu.
Dlaczego zakup walut na szczycie strachu często się mści
Najlepiej pokazać to na liczbach. 28 września 2022 roku dolar kosztował rekordowe 5,05 zł. Media pisały o „upadku złotego”, ludzie ustawiali się w kolejkach do kantorów. Dziś dolar kosztuje około 3,95 zł. Kto wtedy w panice kupił dolary i trzymał je w gotówce, ma dziś na samym kursie stratę około 22%. Z euro było podobnie: kto kupił w marcu 2022 roku po 5 zł, przy dzisiejszych 4,40 jest około 12% pod kreską, i to po czterech latach.
Dlaczego tak się dzieje? Bo szczyty strachu na rynku walutowym często pokrywają się z momentem, w którym zaczyna działać reakcja: bank centralny podnosi stopy albo interweniuje, rząd uspokaja, emocje opadają. W 2022 roku NBP interweniował na rynku walutowym, a RPP podnosiła stopy. Kiedy wszyscy już kupili, nie ma kto kupować dalej.
Mechanizm jest identyczny jak przy wskakiwaniu do jadącego pociągu na giełdzie. Decyzja podjęta pod wpływem nagłówka jest prawie zawsze decyzją spóźnioną. Jeśli uważasz, że powinieneś mieć więcej aktywów walutowych, buduj ten udział powoli, w transzach, przez kilka miesięcy. Wtedy nie musisz trafiać w szczyt ani w dołek.
Złotówkowa tarcza: obligacje indeksowane inflacją
Teraz rzecz, którą najczęściej się pomija. Jeśli trzymasz oszczędności w złotych i boisz się słabego złotego, to tak naprawdę boisz się tego, co słaby złoty robi z cenami. A przed inflacją w złotych masz w Polsce bardzo konkretną ochronę: detaliczne obligacje skarbowe indeksowane inflacją.
- COI (4 lata) – 4,75% w pierwszym roku, potem inflacja + 1,50 pkt proc. Odsetki wypłacane co roku.
- EDO (10 lat) – 5,35% w pierwszym roku, potem inflacja + 2,00 pkt proc. Odsetki kapitalizowane do końca.
Ministerstwo Finansów utrzymało te warunki także w ofercie na listopad, a aktualne parametry zawsze sprawdzisz na oficjalnej stronie obligacjeskarbowe.pl.
Jak to się łączy ze złotym? Słabsza waluta podbija ceny importowanych towarów i paliw, czyli inflację. A wyższa inflacja w kolejnych latach to wyższy kupon COI i EDO. Te obligacje nie chronią Cię bezpośrednio przed kursem euro, ale chronią przed tym, co dla osoby żyjącej w Polsce jest realnym skutkiem słabego złotego: przed utratą siły nabywczej. Do tego nie płacisz żadnego spreadu walutowego, a przy wcześniejszym wykupie tracisz 2 zł (COI) albo 3 zł (EDO) od obligacji o wartości 100 zł.
Haczyk jest jeden: opóźnienie. Kupon w kolejnym roku zależy od inflacji z przeszłości, więc obligacje nadrabiają z poślizgiem. To nie jest zabezpieczenie na najbliższe tygodnie, tylko na lata. Szczegółowe porównanie EDO, COI i ROR przy obecnej inflacji znajdziesz w tekście Obligacje skarbowe przy inflacji 4%, a konkretne kwoty dla swoich założeń policzysz w kalkulatorze obligacji skarbowych. Jeśli martwi Cię szerszy scenariusz, czyli wysoka inflacja przy słabnącej gospodarce, przeczytaj też tekst Stagflacja – jak inwestować, gdy rosną ceny, a gospodarka zwalnia.
Plan bez paniki: co robię i co zrobiłbym na Twoim miejscu
- Poduszka finansowa zostaje w złotych. Pieniądze na nieprzewidziane wydatki mają być dostępne od ręki i w walucie, w której wydajesz. Przewalutowanie poduszki to dokładanie ryzyka tam, gdzie go nie powinno być. Dlaczego poduszka jest pierwsza, pisałem w tekście o funduszu awaryjnym.
- Policz obecny udział walutowy. Kartka, dwie kolumny, piętnaście minut. Często okaże się, że masz go więcej, niż myślałeś.
- Ustal docelową proporcję na spokojnie. Nie dziś, nie pod wpływem kursu 4,40. Zapisz ją i trzymaj się jej.
- Jeśli chcesz zwiększyć udział walut, rób to w transzach. Na przykład co miesiąc przez pół roku, przy okazji regularnych zakupów ETF-u. Uśrednianie zdejmuje z Ciebie presję trafienia w kurs.
- Część złotowa w obligacjach indeksowanych. Środki, których nie potrzebujesz przez kilka lat, a które chcesz trzymać w złotych, mogą pracować w COI albo EDO.
- Wymieniaj tylko tanio. Kantor internetowy albo rachunek walutowy u brokera. Nigdy tabela banku przy większych kwotach.
- Nie zgaduj kursu z dźwignią. Jeśli chcesz handlować walutami, rób to z planem i zarządzaniem ryzykiem, a nie dlatego, że przeczytałeś nagłówek.
Najczęstsze błędy przy słabnącym złotym
- Przewalutowanie wszystkiego naraz. Zamieniasz jedno ryzyko na drugie, a przy okazji płacisz spread.
- Trzymanie waluty w gotówce „na wszelki wypadek”. Waluta bez oprocentowania przez lata traci na inflacji w strefie euro czy w USA tak samo jak złoty w Polsce.
- Zakup w banku po tabeli. Kilka procent kosztu na wejściu i wyjściu, którego nie odrobisz szybko.
- Mylenie słabego złotego z bankructwem państwa. Rating A3 i A- to nadal stabilna ocena inwestycyjna. Problem jest poważny, ale nie jest to scenariusz z Argentyny.
- Zapominanie, że ryzyko działa w obie strony. Złoty potrafi się umocnić równie szybko, jak osłabł.
Najczęstsze pytania
Czy kupować euro, skoro kosztuje już 4,40 zł?
Jeśli masz przyszłe wydatki w euro, kupuj stopniowo, w kilku transzach, w kantorze internetowym. Jeśli chcesz tylko przeczekać w walucie, lepiej mieć ekspozycję walutową przez aktywa, które pracują, np. zagraniczne ETF-y, niż trzymać gotówkę na koncie walutowym.
Czy euro dojdzie do 4,50 zł?
Może, ale nie musi. Na kurs wpłyną listopadowe posiedzenie RPP, głosowanie w sprawie prezesa NBP i nastroje globalne. Członek RPP wskazał 4,50 jako jeden z argumentów za podwyżką stóp, co samo w sobie może hamować dalsze osłabienie złotego.
Gdzie trzymać oszczędności w walucie?
Krótkoterminowo na koncie walutowym w banku albo na rachunku walutowym u brokera. Długoterminowo sensowniej trzymać je w aktywach denominowanych w walucie, np. ETF-ach na zagraniczne indeksy albo obligacjach, bo sama gotówka w walucie zwykle niczego nie zarabia.
Czy obligacje skarbowe chronią przed słabym złotym?
Nie przed samym kursem walutowym, ale przed jego skutkiem, czyli wyższą inflacją. Obligacje COI i EDO od drugiego roku płacą inflację plus marżę, więc gdy słaby złoty podbija ceny, rośnie też ich oprocentowanie, choć z opóźnieniem.
Czy złoto to dobre zabezpieczenie przed spadkiem złotego?
Częściowo tak, bo jego cena w złotych rośnie, gdy złoty słabnie. Złoto ma jednak własną zmienność i potrafi przez lata stać w miejscu, więc sprawdza się jako kilka-kilkanaście procent portfela, a nie jako miejsce na wszystkie oszczędności.