

Zacznę od czegoś, czego nie usłyszysz w reklamie brokera ani na kanale kolejnego „mentora”: nie da się inwestować i nigdy nie tracić. Na rynkach jestem od 2011 roku, zarabiam na życie tradingiem i mam na koncie setki stratnych transakcji. Niektóre bolały bardziej, niż chciałbym przyznać.
Tytuł tego artykułu nie obiecuje więc, że zawsze będziesz na plusie. Obiecuje coś ważniejszego: że przestaniesz tracić pieniądze głupio. Bo prawda jest taka, że początkujący nie tracą przez to, że rynek jest nieprzewidywalny. Tracą przez to, że robią dokładnie te same błędy, które przed nimi zrobiły miliony ludzi – i które dało się łatwo uniknąć.
Poniżej masz zasady, które sam stosuję i które chciałbym, żeby ktoś mi wbił do głowy w 2011 roku. Zaoszczędziłbym sporo nerwów i jeszcze więcej pieniędzy.
Spis treści
Najpierw matematyka, która zmienia wszystko
Zanim przejdziemy do strategii, musisz zrozumieć jedną rzecz. Straty i zyski nie są symetryczne.
Jeśli stracisz 50% kapitału, to żeby wrócić do punktu wyjścia, nie potrzebujesz 50% zysku. Potrzebujesz 100%. Twoje 10 000 zł spada do 5 000 zł, a żeby z 5 000 zrobić z powrotem 10 000, musisz je podwoić.
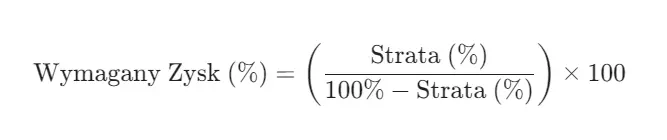
Tabela Zależności
| Strata kapitału (%) | Pozostały kapitał z 1 000 PLN | Wymagany zysk do odrobienia (%) | Kwota do wygenerowania |
| 5% | 950 PLN | 5,3% | +50 PLN |
| 10% | 900 PLN | 11,1% | +100 PLN |
| 15% | 850 PLN | 17,6% | +150 PLN |
| 20% | 800 PLN | 25,0% | +200 PLN |
| 25% | 750 PLN | 33,3% | +250 PLN |
| 30% | 700 PLN | 42,9% | +300 PLN |
| 35% | 650 PLN | 53,8% | +350 PLN |
| 40% | 600 PLN | 66,7% | +400 PLN |
| 45% | 550 PLN | 81,8% | +450 PLN |
| 50% | 500 PLN | 100,0% | +500 PLN |
| 55% | 450 PLN | 122,2% | +550 PLN |
| 60% | 400 PLN | 150,0% | +600 PLN |
| 65% | 350 PLN | 185,7% | +650 PLN |
| 70% | 300 PLN | 233,3% | +700 PLN |
| 75% | 250 PLN | 300,0% | +750 PLN |
| 80% | 200 PLN | 400,0% | +800 PLN |
| 85% | 150 PLN | 566,7% | +850 PLN |
| 90% | 100 PLN | 900,0% | +900 PLN |
| 95% | 50 PLN | 1 900,0% | +950 PLN |
| 99% | 10 PLN | 9 900,0% | +990 PLN |
Spójrz na tę tabelę jeszcze raz. Małe straty odrabiasz bez większego wysiłku. Duże straty potrafią zamknąć Ci drogę na lata – albo na zawsze.
Dlatego cała sztuka inwestowania dla początkującego sprowadza się do jednego: przetrwać. Nie trafić jedną genialną transakcję, tylko nie dopuścić do takiej straty, z której nie wyjdziesz. Wszystko, co piszę dalej, jest podporządkowane tej jednej myśli.
Dlaczego początkujący tracą pieniądze na giełdzie
Przez lata rozmawiałem z setkami osób, które „spróbowały giełdy” i się sparzyły. Historie są zaskakująco podobne:
- Weszli na szczycie euforii. Kupili, bo wszyscy o tym mówili, znajomy zarobił, a nagłówki krzyczały o rekordach. Czyli dokładnie wtedy, kiedy było najdrożej.
- Nie mieli planu wyjścia. Kupili, ale nie wiedzieli, kiedy sprzedać – ani z zyskiem, ani ze stratą.
- Postawili za dużo na jedną kartę. Jedna spółka, jedna kryptowaluta, jeden „pewniak”.
- Użyli dźwigni, której nie rozumieli. CFD, kontrakty, margin – i konto wyzerowane w tydzień.
- Sprzedali w panice na dołku. Po czym patrzyli, jak kurs wraca bez nich.
- Słuchali ludzi, którzy zarabiają na ich stratach. Grupy sygnałowe, „gwarantowane” strategie, influencerzy z linkiem afiliacyjnym.
Zauważ, że żaden z tych błędów nie wynika z braku wiedzy o analizie technicznej czy wskaźnikach. Wynikają z braku zasad i z emocji. I to jest dobra wiadomość – bo zasady możesz wdrożyć od jutra.
Zasada 1: Inwestuj tylko pieniądze, których nie potrzebujesz
Brzmi banalnie, a łamie to większość początkujących.
Zanim wpłacisz złotówkę do brokera, powinieneś mieć:
- Poduszkę finansową – kilka miesięcy (ja celowałbym w 3–6) swoich kosztów życia odłożone na czymś bezpiecznym i płynnym.
- Spłacone drogie długi – nie ma sensu inwestować, jeśli jednocześnie płacisz kilkanaście czy kilkadziesiąt procent rocznie na karcie kredytowej albo chwilówce. Spłata takiego długu to najlepsza „inwestycja” z gwarantowaną stopą zwrotu.
- Horyzont – pieniądze na giełdzie powinny móc tam leżeć latami. Jeśli za rok potrzebujesz ich na wkład własny, to nie jest kapitał inwestycyjny.
Dlaczego to takie ważne? Bo człowiek, który musi wyciągnąć pieniądze w konkretnym momencie, jest zakładnikiem rynku. Jeśli akurat trafi na bessę, sprzeda ze stratą, bo nie ma wyjścia. Człowiek z poduszką może spokojnie przeczekać spadek. Ta różnica w sytuacji życiowej często decyduje o wyniku bardziej niż jakakolwiek strategia.
Zasada 2: Zdecyduj, czy inwestujesz, czy spekulujesz
To dwie zupełnie różne rzeczy, a początkujący notorycznie je mieszają.
Inwestowanie to kupowanie aktywów na lata, z założeniem, że ich wartość będzie rosła razem z gospodarką. Nie patrzysz na wykres codziennie. Spadki traktujesz jako okazję do dokupienia.
Spekulacja (trading) to próba zarabiania na krótkoterminowych ruchach cen. Wymaga strategii z przewagą, twardego zarządzania ryzykiem, czasu i żelaznej dyscypliny. To jest mój zawód – i powiem Ci wprost: to nie jest dobre miejsce na start.
Najgorsza możliwa kombinacja to kupić coś „na krótko”, a jak spadnie – przemianować to na „inwestycję długoterminową”, żeby nie musieć przyznać się do błędu. Znam to z autopsji i znam dziesiątki ludzi, którzy tak utopili kapitał w spółkach, które już nigdy nie wróciły do ceny zakupu.
Zanim otworzysz jakąkolwiek pozycję, odpowiedz sobie na pytanie: czy to inwestycja, czy spekulacja? I trzymaj się odpowiedzi.
Moja rada dla początkującego: zacznij od inwestowania. Jeśli po roku czy dwóch dalej będzie Cię ciągnęło do tradingu, wydziel na to małą część kapitału, której stratę jesteś w stanie przełknąć.
Zasada 3: Zbuduj portfel z rdzeniem i satelitami
Najprostsza strategia, która działa dla większości ludzi, to podejście rdzeń + satelity.
Rdzeń (np. 70–90% portfela) to nudne, szeroko zdywersyfikowane aktywa:
- ETF-y na szeroki rynek akcji (np. na MSCI World albo S&P 500),
- obligacje skarbowe – w Polsce detaliczne obligacje indeksowane inflacją to dla wielu osób świetny, prosty bezpiecznik portfela.
Satelity (np. 10–30%) to miejsce na Twoje pomysły: pojedyncze spółki, kryptowaluty, surowce, metale szlachetne. Tu możesz się uczyć, eksperymentować, szukać ponadprzeciętnych zysków.
Dlaczego to działa? Bo nawet jeśli wszystkie Twoje satelity pójdą źle, rdzeń trzyma portfel w ryzach. A jeśli któryś trafi – masz zysk, który czuć.
Jeśli chcesz porównać, jak w tej chwili wyglądają poszczególne serie obligacji skarbowych, zrobiłem do tego kalkulator i ranking obligacji skarbowych, który sam aktualizuje oprocentowanie.
Mit: „Muszę wybierać spółki, żeby zarobić”
Nie musisz. Badania porównujące fundusze aktywne z indeksami (np. cykliczne raporty SPIVA) od lat pokazują to samo: w długim horyzoncie zdecydowana większość profesjonalnych zarządzających nie pokonuje po kosztach zwykłego indeksu. Jeśli nie radzą sobie z tym ludzie z zespołami analityków i terminalami za grube tysiące, to jaką masz przewagę Ty, czytając forum w przerwie na lunch?
Kupując ETF na szeroki rynek, dostajesz wynik rynku. Brzmi skromnie, ale w praktyce to wynik lepszy niż ten, który osiąga większość ludzi próbujących być sprytniejszymi.
Zasada 4: Nie zgaduj dołka – inwestuj regularnie (DCA)
Jednym z największych źródeł strat i frustracji u początkujących jest próba wstrzelenia się w idealny moment. „Poczekam, aż spadnie”. Potem rośnie. „Poczekam na korektę”. Rośnie dalej. W końcu kupują – na szczycie, tuż przed spadkiem.
Rozwiązaniem jest DCA (Dollar Cost Averaging), czyli uśrednianie ceny zakupu. Co miesiąc (albo co kwartał) wpłacasz stałą kwotę i kupujesz za nią te same aktywa, niezależnie od ceny.
Co to daje:
- Kupujesz więcej, gdy jest tanio, i mniej, gdy jest drogo – automatycznie, bez myślenia.
- Znika problem timingu – nie musisz przewidywać rynku, bo nikt tego nie potrafi w sposób powtarzalny.
- Wyłączasz emocje – bessa przestaje być tragedią, a staje się okresem kupowania po niższych cenach.
- Budujesz nawyk – a w długim terminie nawyk regularnego odkładania daje więcej niż jakakolwiek „okazja”.
Jeśli chcesz zobaczyć, jak historycznie wyglądałoby regularne kupowanie BTC, S&P 500 czy złota, znajdziesz kalkulator HODL/DCA na mojej stronie z kalkulatorami finansowymi i giełdowymi. Tam też jest kalkulator procentu składanego – warto się nim pobawić, żeby zobaczyć, jak mocno czas pracuje na Twoją korzyść.
Zasada 5: Kontroluj wielkość pozycji – to Twój najważniejszy hamulec
Jeśli z całego tego artykułu miałbyś zapamiętać jedną rzecz dotyczącą aktywnego handlu, to niech to będzie ta: o Twoim przetrwaniu decyduje nie to, co kupujesz, tylko ile tego kupujesz.
Zasada, którą stosuje większość profesjonalnych traderów: na jednej transakcji ryzykujesz 1–2% kapitału. Nie „inwestujesz” 1–2%, tylko tyle możesz stracić, jeśli transakcja okaże się błędna.
Przykład:
- Masz na koncie 20 000 zł.
- Akceptujesz ryzyko 1%, czyli 200 zł na transakcję.
- Kupujesz akcje i stawiasz stop loss 8% poniżej ceny zakupu.
- Wielkość pozycji = 200 zł / 8% = 2 500 zł.
Jeśli stop loss zadziała, tracisz 200 zł, czyli 1% konta. Nawet dziesięć przegranych z rzędu (a zdarzają się) zabiera Ci niecałe 10% kapitału – stratę, którą odrobisz. Porównaj to z sytuacją, w której wrzucasz całe 20 000 zł w jedną spółkę bez planu.
Żeby nie liczyć tego ręcznie, masz na blogu kalkulator wielkości pozycji, a jeśli chcesz zobaczyć czarno na białym, jak ryzyko na transakcję wpływa na szansę wyzerowania konta, sprawdź kalkulator ruiny gracza – oba są na liście kalkulatorów. Naprawdę polecam ten drugi. Symulacja Monte Carlo potrafi otrzeźwić lepiej niż jakikolwiek artykuł.
Zasada 6: Plan wyjścia ustalasz przed wejściem
Każda pozycja spekulacyjna musi mieć odpowiedź na trzy pytania, zanim klikniesz „kup”:
- Dlaczego wchodzę? Konkretny powód, nie „bo rośnie”.
- Gdzie przyznaję się do błędu? To jest Twój stop loss – poziom, przy którym Twoja teza przestaje być aktualna.
- Gdzie realizuję zysk? Albo przynajmniej: na jakich warunkach.
Dlaczego przed wejściem? Bo po wejściu przestajesz myśleć racjonalnie. Kiedy pozycja jest na minusie, mózg robi wszystko, żeby nie zamknąć jej ze stratą: „odbije”, „to tylko korekta”, „dokupię niżej”. Kiedy jest na plusie – zamykasz za wcześnie, bo boisz się oddać zysk. Efekt? Małe zyski, duże straty. Klasyka.
Stop loss nie jest oznaką słabości ani pesymizmu. To polisa ubezpieczeniowa. Najbogatsi traderzy, jakich znam, to nie ci, którzy mają rację najczęściej, tylko ci, którzy najszybciej przyznają się do błędu.
Ważne: przy inwestowaniu długoterminowym w szeroki rynek (ETF-y w ramach DCA) stop loss zazwyczaj nie ma sensu – tam Twoim zabezpieczeniem jest dywersyfikacja, horyzont czasowy i to, że inwestujesz pieniądze, których nie potrzebujesz. Stop loss to narzędzie dla pozycji spekulacyjnych i pojedynczych spółek w części satelitarnej.
Zasada 7: Dywersyfikuj z głową, a nie na pokaz
Dywersyfikacja to jedyny „darmowy obiad” na rynku – zmniejsza ryzyko bez proporcjonalnego obniżania oczekiwanego zysku. Ale trzeba ją robić mądrze.
Pozorna dywersyfikacja to na przykład:
- 10 kryptowalut, które spadają razem z bitcoinem,
- 8 spółek technologicznych z tego samego sektora,
- trzy różne fundusze, które w środku mają te same największe spółki.
Prawdziwa dywersyfikacja to rozłożenie kapitału między aktywa, które zachowują się różnie: akcje z różnych regionów, obligacje, trochę metali szlachetnych, ewentualnie niewielka część w kryptowalutach.
Prosta reguła, którą warto przyjąć na początek: żadna pojedyncza spółka czy kryptowaluta nie powinna stanowić więcej niż 5–10% portfela. Jeśli jedna pozycja może Cię zrujnować, to nie masz portfela, tylko zakład.
Zasada 8: Pilnuj kosztów i podatków – to cichy zabójca wyników
Opłaty wyglądają niewinnie: tu 0,5% prowizji, tam 1,5% rocznej opłaty za zarządzanie funduszem, do tego spread na przewalutowaniu. Ale w skali 20–30 lat różnica między portfelem z kosztami na poziomie 0,2% a 2% rocznie to potrafi być kilkadziesiąt procent końcowego kapitału.
Na co zwracać uwagę:
- Prowizje maklerskie – szczególnie jeśli kupujesz często i małe kwoty.
- Koszty przewalutowania – przy zagranicznych ETF-ach i akcjach potrafią zjeść więcej niż prowizja.
- Opłaty funduszy (TER) – przy ETF-ach na szeroki rynek powinny być niskie; wysokie opłaty w funduszach aktywnych rzadko się zwracają.
- Częstotliwość transakcji – im więcej klikasz, tym więcej płacisz. Nuda w inwestowaniu to zaleta.
I podatki. W Polsce od zysków kapitałowych płacisz 19% podatku Belki. Jeśli chcesz szybko policzyć, ile faktycznie zostanie Ci w kieszeni ze sprzedaży akcji, kryptowalut czy z dywidend, masz do tego kalkulator podatku Belki.
Dla inwestora długoterminowego warto też przyjrzeć się kontom IKE i IKZE. Pozwalają legalnie ograniczyć podatek od zysków (przy spełnieniu warunków ustawowych), a IKZE dodatkowo daje ulgę w PIT. Obowiązują roczne limity wpłat, które zmieniają się co roku, więc sprawdź aktualne kwoty u swojego brokera.
Od 1 stycznia 2027 roku dochodzi trzecia opcja, szczególnie ciekawa, jeśli handlujesz aktywnie: OKI, czyli Osobiste Konto Inwestycyjne. Ustawa jest już podpisana, a mechanizm jest zupełnie inny niż przy Belce. Nie płacisz 19% od każdego zysku, tylko podatek od wartości aktywów – i to wyłącznie od nadwyżki ponad 100 000 zł średniej wartości aktywów w roku. W tym limicie na gotówkę i obligacje oszczędnościowe przypada maksymalnie 25 000 zł. Stawka od nadwyżki na 2027 rok to 0,85%.
Dlaczego to ma znaczenie przy aktywnym handlu? Bo na zwykłym rachunku każdy zyskowny obrót oznacza 19% dla fiskusa i rozliczanie PIT-38. Na OKI podatek nie zależy od tego, ile razy kupujesz i sprzedajesz ani ile na tym zarabiasz – dopóki mieścisz się w limicie, obracasz kapitałem bez Belki. W przeciwieństwie do IKE możesz też wypłacić pieniądze w dowolnym momencie bez utraty zwolnienia.
Są też haczyki, o których musisz wiedzieć. Podatek od nadwyżki ponad limit płacisz także w roku, w którym jesteś na minusie. Gotówka czekająca na koncie na kolejną transakcję wlicza się do puli 25 000 zł. A lista dozwolonych aktywów jest zamknięta: kupisz tam polskie akcje, obligacje i fundusze oraz ETF-y spełniające ustawowe warunki, ale nie akcje zagraniczne, waluty obce ani kryptowaluty. Ile konkretnie zyskasz na OKI przy swoim kapitale i stopie zwrotu, policzysz w moim kalkulatorze OKI.
Zasada 9: Twoim największym wrogiem jesteś Ty
Możesz znać wszystkie powyższe zasady i dalej tracić, bo w kluczowym momencie emocje wezmą górę. Rynek jest genialnie zaprojektowaną maszyną do wywoływania w ludziach chciwości i strachu – dokładnie w najgorszych możliwych momentach.
Najczęstsze pułapki:
- FOMO – strach, że coś Cię omija. Kupujesz, bo „wszyscy zarabiają”. To prawie zawsze sygnał, że jest już późno.
- Panika – sprzedajesz wszystko na dołku bessy, bo „tym razem jest inaczej”. Zwykle nie jest.
- Revenge trading – po stracie od razu próbujesz się „odegrać”, większą pozycją. Najszybsza droga do wyzerowania konta.
- Nadmierna pewność siebie – po kilku udanych transakcjach uznajesz się za geniusza i zwiększasz ryzyko. Rynek szybko to weryfikuje.
- Efekt posiadania – nie sprzedajesz spółki, bo „w nią wierzysz”, choć wszystkie dane mówią, że teza się posypała.
Co z tym zrobić? Kilka rzeczy, które mi realnie pomagają:
- Spisz swoje zasady na kartce – i czytaj je, zanim otworzysz pozycję. Na blogu masz też checklistę tradera, którą możesz do tego wykorzystać.
- Prowadź dziennik transakcji – zapisuj, dlaczego wszedłeś, co czułeś, jak się skończyło. Po kilku miesiącach zobaczysz swoje wzorce błędów jak na dłoni. Sam prowadzę taki dziennik publicznie na blogu i szczerze – to najbardziej pouczająca rzecz, jaką robię.
- Automatyzuj, co się da – stałe zlecenia DCA, stop lossy ustawione od razu po wejściu. Mniej decyzji w trakcie = mniej miejsca na emocje.
- Ogranicz sprawdzanie notowań – jeśli inwestujesz długoterminowo, zaglądanie do aplikacji pięć razy dziennie niczego Ci nie da poza stresem.
Czego unikać jak ognia, gdy dopiero zaczynasz
Ta lista to nie teoria. To produkty i zachowania, na których widziałem najwięcej wyzerowanych kont.
Dźwignia i CFD
Dźwignia mnoży zyski, ale mnoży też straty. Brokerzy CFD w UE mają obowiązek pokazywać, jaki odsetek rachunków detalicznych traci pieniądze – zajrzyj na dowolną ich stronę, a zobaczysz zwykle liczby w przedziale od około 70 do niemal 90%. To nie jest przypadek. Ja sam handluję kontraktami z dźwignią, ale robię to od lat, z twardym risk managementem i na kapitale, który zawodowo przeznaczam na trading. Jako początkujący zostaw to na później. Albo na nigdy.
Sygnały, grupy i „gwarantowane” strategie
Jeśli ktoś ma strategię, która naprawdę daje stały zysk, to po co sprzedaje ją Tobie za 99 zł miesięcznie? Odpowiedź jest prosta: bo na sprzedawaniu subskrypcji zarabia więcej i pewniej niż na rynku. Każda obietnica gwarantowanego zwrotu na giełdzie to czerwona flaga.
Influencerzy z linkiem afiliacyjnym
Zanim posłuchasz kogoś z internetu, zadaj sobie pytanie: jak ta osoba zarabia? Jeśli głównie na prowizjach od giełd, na które Cię wysyła, to jej interes nie jest zbieżny z Twoim. Zarabia na tym, że handlujesz – a najwięcej, gdy handlujesz dużo, z dźwignią i tracisz.
„Pewniaki” i gorące tematy
Spółka, o której mówią wszyscy. Moneta, która zrobiła 500% w tydzień. IPO, na które „trzeba się załapać”. Gdy temat trafia na główne strony portali i do rozmów przy grillu, profesjonaliści zazwyczaj już sprzedają – Tobie.
Kupowanie tego, czego nie rozumiesz
Jeśli nie potrafisz w dwóch zdaniach wyjaśnić, na czym ta firma lub ten projekt zarabia i dlaczego jego wartość ma rosnąć – nie kupuj. To prosta zasada, która uchroniłaby ludzi przed ogromną liczbą katastrof.
Plan na start: od czego zacząć krok po kroku
Jeśli po tej całej lekturze pytasz „dobra, to co mam konkretnie zrobić?” – oto prosty plan:
- Zbuduj poduszkę finansową na 3–6 miesięcy wydatków i spłać drogie długi.
- Określ cel i horyzont – na co odkładasz i kiedy będą Ci potrzebne te pieniądze.
- Załóż rachunek maklerski u regulowanego brokera (warto rozważyć od razu IKE/IKZE).
- Zbuduj rdzeń portfela – szeroki ETF na akcje plus obligacje, w proporcji dopasowanej do Twojej tolerancji ryzyka.
- Ustaw regularne wpłaty (DCA) – co miesiąc, stała kwota, bez względu na nagłówki.
- Raz w roku zrób rebalancing – przywróć założone proporcje między akcjami a obligacjami.
- Satelity dopiero później – kiedy poznasz siebie jako inwestora, wydziel niewielką część na własne pomysły, z kontrolą wielkości pozycji i stop lossami.
- Ucz się ciągle – czytaj, notuj, analizuj swoje decyzje. Jeśli szukasz dobrych lektur, zebrałem listę książek o inwestowaniu, które naprawdę coś mi dały.
Brzmi nudno? Bo jest nudno. I właśnie dlatego działa.
Najczęstsze pytania początkujących
Ile pieniędzy potrzebuję, żeby zacząć inwestować?
Dużo mniej, niż myślisz. Przy niskich prowizjach i możliwości kupowania ułamkowych jednostek ETF-ów możesz zacząć od kilkuset złotych miesięcznie. Ważniejsza od kwoty startowej jest regularność.
Czy mogę nie stracić ani złotówki?
Nie, jeśli inwestujesz w cokolwiek poza lokatą i obligacjami. Wahania wartości portfela są ceną, jaką płacisz za wyższy oczekiwany zwrot. Chodzi o to, żeby straty były przejściowe i kontrolowane, a nie trwałe i katastrofalne.
Co robić, kiedy rynek mocno spada?
Jeśli masz poduszkę finansową, inwestujesz długoterminowo i trzymasz się planu – zazwyczaj nic. Dalej kupujesz w ramach DCA. Najgorsze decyzje w historii inwestowania podejmowano w panice na dołkach bessy.
Czy kryptowaluty są dla początkujących?
Mogą być częścią portfela, ale jako satelita, a nie rdzeń. To aktywo o skrajnej zmienności, gdzie spadki o 70–80% już się w historii zdarzały. Jeśli wchodzisz – to kwotą, której ewentualną utratę przeżyjesz bez problemu.
Czy da się zarabiać na daytradingu od początku?
Teoretycznie się da, statystycznie – większości się nie udaje. Daytrading to zawód, który wymaga przewagi, czasu i doświadczenia. Zacznij od inwestowania, a trading potraktuj jako coś, do czego możesz dojść później.
Podsumowanie
Nie da się zupełnie uniknąć strat na giełdzie. Da się natomiast uniknąć strat, które Cię zniszczą – i to jest jedyna rzecz, o którą naprawdę musisz zadbać na początku.
Jeśli miałbym to wszystko zamknąć w kilku zdaniach:
- Inwestuj tylko pieniądze, których nie potrzebujesz.
- Opieraj portfel na nudnym, zdywersyfikowanym rdzeniu.
- Kupuj regularnie, zamiast zgadywać dołki.
- Kontroluj wielkość każdej pozycji i miej plan wyjścia przed wejściem.
- Pilnuj kosztów, a przede wszystkim – pilnuj swoich emocji.
Rynek wynagradza cierpliwych i karze niecierpliwych. Szybko się bogacą głównie ci, którzy sprzedają kursy o szybkim bogaceniu się. Ty możesz wybrać drogę wolniejszą – ale taką, na której końcu faktycznie coś zostanie.
Artykuł ma charakter edukacyjny i przedstawia moje własne doświadczenia oraz poglądy. Nie stanowi porady inwestycyjnej ani rekomendacji w rozumieniu przepisów prawa. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału.

