Dystrybucja to w finansach rozprowadzanie aktywa lub pieniędzy wśród wielu odbiorców. Podobnie jak akumulacja, słowo funkcjonuje w kilku kontekstach:
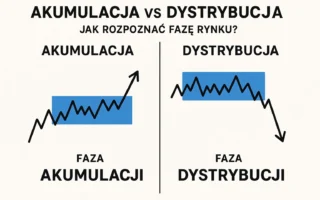
- Dystrybucja jako faza rynku – okres, w którym duzi gracze stopniowo sprzedają swoje pozycje mniejszym uczestnikom, zanim zacznie się trend spadkowy.
- Dystrybucja w funduszach i ETF-ach – wypłacanie inwestorom dywidend i odsetek zamiast ich reinwestowania.
- Dystrybucja tokenów – sposób i tempo, w jakim nowe jednostki kryptowaluty trafiają do obiegu.
- Dystrybucja produktów finansowych – sprzedaż funduszy, obligacji czy ubezpieczeń klientom przez banki i pośredników.
Na koniec wyjaśnię też jedno mylące zapożyczenie: „dystrybucję stóp zwrotu”.
Dystrybucja jako faza rynku
W cyklu opisanym przez Richarda Wyckoffa dystrybucja jest lustrzanym odbiciem akumulacji:
akumulacja → wzrost (markup) → dystrybucja → spadek (markdown)
Teoria Dowa opisuje to samo z perspektywy trendu: na końcu hossy najlepiej poinformowani uczestnicy sprzedają, podczas gdy publiczność – przyciągnięta wcześniejszymi wzrostami i optymistycznymi wiadomościami – chętnie kupuje.
Logika jest ta sama co przy akumulacji, tylko odwrócona. Duży gracz nie może sprzedać dużej pozycji naraz, bo sam zbije cenę. Potrzebuje kupujących – a najwięcej kupujących jest wtedy, gdy wszyscy są przekonani, że wzrosty będą trwały dalej. Na wykresie dystrybucja wygląda jak szeroka, chaotyczna konsolidacja po długim wzroście.
Jak wygląda dystrybucja według Wyckoffa
Charakterystyczne momenty mają swoje nazwy:
Kulminacja zakupów (Buying Climax, BC) – gwałtowny wzrost przy bardzo wysokim wolumenie, często napędzany euforią i dobrymi wiadomościami. Kupuje publiczność, sprzedają profesjonaliści.
Automatyczna reakcja (Automatic Reaction, AR) – ostry spadek po kulminacji, bo popyt się wyczerpał. Jego dołek wyznacza dolną granicę przyszłego zakresu.
Test wtórny (Secondary Test, ST) – powrót w okolice szczytu przy niższym wolumenie. Rynek sprawdza, czy kupujących nadal jest tylu co wcześniej.
Upthrust after Distribution (UTAD) – krótkie wybicie powyżej górnej granicy zakresu, po którym cena szybko wraca do środka. Wybija stopy krótkich pozycji, łapie spóźnionych kupujących i daje dużym graczom płynność do sprzedaży. To klasyczne fałszywe wybicie w górę i lustrzane odbicie „springu” z fazy akumulacji.
Oznaka słabości (Sign of Weakness, SOW) – zdecydowany spadek przy rosnącym wolumenie, często przebicie dolnej granicy zakresu.
Ostatni punkt podaży (Last Point of Supply, LPSY) – słabe odbicie po przebiciu, przy niskim wolumenie. Po nim zaczyna się właściwy trend spadkowy.
Kluczowy sygnał to znowu wolumen, tylko w odwrotnym układzie: wzrosty przy malejącym wolumenie i spadki przy rosnącym sugerują, że popyt słabnie, a podaż przejmuje kontrolę.
Dystrybucja widziana od środka
Faza dystrybucji jest psychologicznie trudniejsza do rozpoznania niż akumulacja, bo odbywa się przy najlepszych nastrojach.
Media piszą o rekordach. Znajomi, którzy nigdy nie interesowali się rynkiem, pytają, co kupić. Każdy spadek jest „okazją do dokupienia”. Na kryptowalutach dochodzą do tego rekordowe stawki funding rate na perpetualach – sygnał, że rynek jest przeładowany długimi pozycjami z dźwignią.
To nie są sygnały sprzedaży same w sobie. Rynek potrafi utrzymywać euforię dłużej, niż ktokolwiek się spodziewa. Ale warto je zauważyć, bo dystrybucja zawsze odbywa się w takim otoczeniu.
Ta sama pułapka co przy akumulacji
W czasie rzeczywistym dystrybucja wygląda identycznie jak konsolidacja przed kolejną falą wzrostu. Potwierdzenie przychodzi dopiero z przebiciem dolnej granicy zakresu.
Kto zbyt wcześnie uzna zakres za dystrybucję i otworzy krótką pozycję, ryzykuje, że rynek wybije w górę i pójdzie dalej. Kto będzie czekał na pewność, zobaczy ją dopiero po części spadku. Nie da się mieć jednocześnie pewności i dobrej ceny. Stop powyżej zakresu i wielkość pozycji dopasowana do tego stopa są obowiązkowe.
ETF dystrybucyjny
Wiele funduszy i ETF-ów występuje w dwóch wersjach:
Dystrybucyjna (Dist) – dywidendy i odsetki otrzymane przez fundusz są wypłacane inwestorom, zwykle raz na kwartał, pół roku lub rok.
Akumulacyjna (Acc) – te same dywidendy są automatycznie reinwestowane i zwiększają wartość jednostki.
Dla polskiego inwestora w zwykłym rachunku maklerskim wersja dystrybucyjna oznacza podatek płacony na bieżąco. Od każdej wypłaty część trafia do urzędu skarbowego, więc do dalszego pomnażania zostaje mniej. W wersji akumulacyjnej podatek od zysku płacisz dopiero przy sprzedaży. Różnica między tymi podejściami na długim horyzoncie to efekt procentu składanego – możesz go sprawdzić w kalkulatorze procentu składanego, a wysokość podatku oszacować w kalkulatorze podatku Belki.
Kiedy wersja dystrybucyjna ma sens?
- gdy jesteś na etapie wypłacania kapitału, a nie jego budowania, i potrzebujesz regularnego przepływu gotówki,
- gdy wypłacone dywidendy chcesz świadomie przeznaczać na inne aktywa,
- gdy inwestujesz w ramach konta, w którym bieżące opodatkowanie dywidend nie działa tak samo jak na zwykłym rachunku – zasady IKE i IKZE warto wtedy sprawdzić osobno.
Jeśli zastanawiasz się, ile możesz bezpiecznie wypłacać z portfela, pomoże kalkulator bezpiecznej wypłaty.
Dystrybucja tokenów
W świecie kryptowalut „dystrybucja” (tokenomics, token distribution) opisuje, kto dostał tokeny projektu i kiedy może je sprzedać.
Typowy podział obejmuje:
- zespół i założycieli,
- inwestorów z wczesnych rund – funduszy venture capital, często po cenach wielokrotnie niższych niż cena na giełdzie,
- skarbiec projektu (treasury),
- społeczność – przez airdropy, nagrody, programy motywacyjne,
- sprzedaż publiczną.
Tokeny zespołu i inwestorów są zwykle objęte harmonogramem odblokowania (vesting). Przez określony czas nie można ich sprzedać, a potem trafiają na rynek partiami, często co miesiąc.
Dlaczego to ważne dla tradera? Każde duże odblokowanie to potencjalna podaż. Inwestor, który kupił token za ułamek obecnej ceny, ma ogromny zysk i silną motywację, żeby przynajmniej część z niego zrealizować. Projekty z małym odsetkiem tokenów w obiegu i dużymi odblokowaniami przed sobą bywają przez długie miesiące pod presją sprzedaży – niezależnie od tego, jak dobrze wygląda ich technologia.
Warto porównywać dwie wartości: kapitalizację rynkową (liczoną od tokenów w obiegu) i wycenę w pełni rozwodnioną (FDV, liczoną od wszystkich tokenów, które kiedykolwiek powstaną). Duża różnica między nimi oznacza, że większość podaży dopiero przed Tobą.
Dystrybucja produktów finansowych
W języku branży finansowej „dystrybutor” to podmiot, który sprzedaje klientom cudze produkty: jednostki funduszy inwestycyjnych, obligacje, produkty strukturyzowane, ubezpieczenia z elementem inwestycyjnym.
W Polsce rolę tę pełnią głównie banki i domy maklerskie. Dystrybutor zwykle otrzymuje od twórcy produktu część pobieranych opłat.
To rodzi konflikt interesów, o którym warto pamiętać przy każdej rozmowie z doradcą w oddziale. Produkt proponowany jako „dla Ciebie” może być tym, na którym dystrybutor zarabia najwięcej. Unijne przepisy MiFID II wymagają ujawniania takich wynagrodzeń i badania odpowiedniości produktu, ale nie zmieniają samego mechanizmu.
„Dystrybucja stóp zwrotu” – uwaga na kalkę
W polskich tekstach o inwestowaniu spotyka się sformułowanie „dystrybucja zwrotów” albo „dystrybucja wyników”. To bezpośrednie tłumaczenie angielskiego distribution, które w statystyce oznacza rozkład.
Poprawny polski termin to rozkład stóp zwrotu – czyli opis tego, jak często zdarzają się wyniki określonej wielkości. Ma to praktyczne znaczenie: rozkład zwrotów na rynkach finansowych ma tak zwane grube ogony, co oznacza, że skrajne ruchy zdarzają się znacznie częściej, niż przewiduje rozkład normalny. Model, który tego nie uwzględnia, systematycznie zaniża ryzyko.
Cztery mity
Mit 1: „Konsolidacja po wzrostach to dystrybucja.” Może nią być. Może też być przystankiem przed kolejnym ruchem w górę. Potwierdzenie przychodzi dopiero z przebiciem dołem.
Mit 2: „Dobre wiadomości oznaczają, że rynek będzie rósł.” Dystrybucja najczęściej odbywa się właśnie przy najlepszych wiadomościach, bo wtedy jest najwięcej kupujących, którym można sprzedać.
Mit 3: „ETF dystrybucyjny jest lepszy, bo daje regularny dochód.” Regularny dochód na zwykłym rachunku oznacza też regularny podatek. Na etapie budowania kapitału wersja akumulacyjna zwykle pracuje wydajniej.
Mit 4: „Dobra technologia obroni cenę tokena.” Duże odblokowania tokenów po niskiej cenie wejścia wczesnych inwestorów potrafią tłumić cenę przez długi czas, niezależnie od jakości projektu.
Jak sam na to patrzę
Kilka cykli na kryptowalutach nauczyło mnie, że dystrybucję łatwiej poczuć, niż udowodnić. Najwięcej niepokoju budzą u mnie momenty, w których wszyscy dookoła są spokojni – rekordowy funding, znajomi pytający o altcoiny, każdy spadek wykupywany w kilka godzin.
Nie otwieram jednak krótkich pozycji tylko dlatego, że „czuję” dystrybucję. Taki sentyment to dla mnie sygnał do zmniejszenia ryzyka po stronie długiej: ciaśniejsze zarządzanie pozycjami, mniejsza dźwignia, realizacja części zysku. Krótka pozycja wymaga już konkretnego sygnału z wykresu, stopa powyżej zakresu i pozycji policzonej w kalkulatorze wielkości pozycji.
Przy nowych tokenach pierwszą rzeczą, którą sprawdzam, jest harmonogram odblokowań. Jeśli większość podaży dopiero ma trafić na rynek, wiem, po której stronie stoi czas.
Co zapamiętać
Dystrybucja to rozprowadzanie aktywa wśród wielu odbiorców. Może oznaczać fazę rynku, w której duzi gracze sprzedają mniejszym, typ funduszu wypłacającego dywidendy, sposób wprowadzania tokenów do obiegu albo sprzedaż produktów finansowych przez pośredników.
Trzy rzeczy ponad resztą:
Dystrybucja odbywa się przy najlepszych nastrojach. Euforia i dobre wiadomości to środowisko, w którym duzi gracze najłatwiej znajdują kupujących.
Harmonogram odblokowań tokenów to przyszła podaż. Porównaj kapitalizację z wyceną w pełni rozwodnioną, zanim kupisz.
ETF dystrybucyjny to regularny dochód i regularny podatek. Ma sens przy wypłacaniu kapitału, rzadziej przy jego budowaniu.