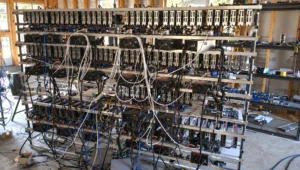
CoreWeave (CoreWeave Inc., ticker CRWV na Nasdaq) to amerykańska firma, która wynajmuje moc obliczeniową opartą na kartach graficznych Nvidii firmom rozwijającym sztuczną inteligencję. Zamiast budować własne centra danych, laboratoria AI i wielkie koncerny technologiczne płacą CoreWeave za dostęp do gotowych klastrów GPU. Takie firmy nazywa się czasem „neocloudami”, w odróżnieniu od klasycznych dostawców chmury, takich jak AWS, Azure czy Google Cloud.
CoreWeave stała się jednym z najważniejszych barometrów rynku AI. Jej przychody rosną ponad dwukrotnie rok do roku, ale rozbudowa jest finansowana w dużej mierze długiem. W październiku 2026 roku to właśnie obligacje i swapy CDS spółki pokazały, jak nerwowo rynek kredytowy patrzy na wydatki związane ze sztuczną inteligencją. Dlatego opisuję ją nie tylko jako spółkę technologiczną, ale też jako przykład ryzyka, które warto rozumieć, gdy śledzisz akcje z sektora AI.
Co to jest CoreWeave w prostych słowach
CoreWeave działa jak wypożyczalnia superkomputerów. Kupuje ogromne ilości procesorów graficznych, stawia je w centrach danych, zapewnia prąd, chłodzenie i oprogramowanie, a potem wynajmuje tę moc klientom na podstawie wieloletnich umów. Klient płaci za dostęp do mocy obliczeniowej do trenowania i uruchamiania modeli AI, a CoreWeave zarabia na różnicy między przychodem z wynajmu a kosztem sprzętu, energii i finansowania.
Model jest prosty, ale bardzo kapitałochłonny. Żeby podpisać nowy kontrakt, firma musi najpierw kupić sprzęt za miliardy dolarów, zanim zobaczy pierwsze przychody. Stąd ogromne zadłużenie.
Historia: od kopania Etheru do chmury AI
- 2017. Firma powstaje w New Jersey pod nazwą Atlantic Crypto. Założyciele, w tym obecny prezes Michael Intrator, wcześniej zajmowali się handlem surowcami. Spółka kopie Ether na kartach graficznych.
- 2019. Po krachu na rynku kryptowalut zmienia nazwę na CoreWeave i przestawia posiadane GPU na usługi chmurowe.
- 2023. Boom na generatywną AI sprawia, że dostęp do kart Nvidii staje się towarem deficytowym. CoreWeave zaciąga kredyt zabezpieczony samymi kartami H100, co było wtedy nowością.
- Marzec 2025. Debiut na Nasdaq po 40 USD za akcję. Spółka zmniejszyła ofertę, bo popyt był słabszy od oczekiwań.
- Czerwiec 2025. Kurs dochodzi do rekordowych ok. 183 USD na zamknięciu.
- 2025. Próba przejęcia Core Scientific, dawnej spółki wydobywającej bitcoina, za ok. 9 mld USD w akcjach. Akcjonariusze Core Scientific odrzucili ofertę w październiku 2025 roku.
- 2026. Nvidia dokłada 2 mld USD inwestycji, a CoreWeave podpisuje nowe umowy z Meta i Anthropic.
Kto korzysta z CoreWeave
Przez długi czas największym klientem był Microsoft, który według prospektu emisyjnego odpowiadał za ponad 60% przychodów w 2024 roku. Później baza klientów się poszerzyła, ale wciąż jest mocno skoncentrowana. W drugim kwartale 2026 roku trzej najwięksi klienci dawali łącznie ok. 72% przychodów.
- Microsoft. Historycznie główny odbiorca mocy obliczeniowej.
- OpenAI. Wieloletnie kontrakty warte łącznie ponad 20 mld USD, do tego OpenAI objęło pakiet akcji CoreWeave.
- Meta. Duże umowy na moc obliczeniową, w kwietniu 2026 roku rozszerzone o kolejne ok. 21 mld USD.
- Anthropic. Wieloletnia umowa z kwietnia 2026 roku na moc GPU do obsługi modeli Claude.
- Nvidia. Jednocześnie dostawca kart, akcjonariusz z udziałem ok. 10% i klient, który zobowiązał się kupować niewykorzystaną moc obliczeniową.
Rola Nvidii budzi najwięcej pytań. Krytycy zwracają uwagę, że producent chipów inwestuje w firmę, która kupuje jego chipy, co tworzy zamknięty obieg pieniędzy w sektorze AI.
CoreWeave w liczbach
- Przychody w 2025 roku: ok. 5,1 mld USD, przy stracie netto ok. 1,2 mld USD.
- Przychody w II kwartale 2026 roku: ok. 2,58 mld USD, czyli ponad dwa razy więcej niż rok wcześniej. Strata netto w kwartale wyniosła ok. 626 mln USD.
- Portfel zamówień (backlog): ok. 104 mld USD na koniec czerwca 2026 roku, czyli przychody zakontraktowane na kolejne lata.
- Prognoza na 2026 rok: przychody 12,4–13,2 mld USD i nakłady inwestycyjne 35–39 mld USD.
- Moc: ok. 1,5 GW aktywnej mocy i ok. 3,7 GW zakontraktowanej na koniec czerwca 2026 roku.
- Dług: ok. 35 mld USD zadłużenia finansowego na koniec czerwca 2026 roku, a po doliczeniu zobowiązań leasingowych znacznie więcej. Koszt odsetek netto w II kwartale wyniósł ok. 640 mln USD.
Najważniejsza relacja to porównanie odsetek z zyskiem operacyjnym. W II kwartale 2026 roku skorygowany zysk operacyjny wynosił ok. 128 mln USD, czyli kilka razy mniej niż koszt odsetek. Firma rośnie, ale na razie nie zarabia na obsługę swojego długu z bieżącej działalności.
Październik 2026: kryzys zaufania na rynku długu
13 i 14 października 2026 roku rentowność niezabezpieczonych obligacji CoreWeave zbliżyła się do 15%, a następnie przekroczyła ten poziom. Obligacje z kuponem ok. 9% były wyceniane w okolicach 80 centów za dolara. 14 października akcje spadły o ok. 15,5% w jeden dzień, do ok. 66 USD. Następnego dnia kurs dotknął 52-tygodniowego minimum w okolicach 59,5 USD.
Pięcioletnie swapy CDS na dług spółki doszły 15 października do rekordowych ok. 1195 punktów bazowych. Z takiej wyceny wynika rynkowe prawdopodobieństwo niewypłacalności w ciągu pięciu lat powyżej 60%. To nie jest prognoza bankructwa, tylko cena ubezpieczenia od niego, ale pokazuje skalę nerwowości. Bezpośrednim zapalnikiem były doniesienia o planach dalszego zadłużania się na zakup GPU.
Zarząd odpowiada, że portfel zamówień z nawiązką pokrywa zobowiązania dłużne. Jensen Huang, szef Nvidii, stwierdził publicznie, że koszt kapitału CoreWeave spada i że nie widzi potrzeby, by Nvidia gwarantowała jej finansowanie. Po tych słowach akcje odbiły. Kolejny raport kwartalny spodziewany jest w okolicach 11 listopada 2026 roku.
Co to oznacza dla Ciebie
CoreWeave to spółka o skrajnej zmienności. Kurs potrafi zmieniać się o kilkanaście procent w ciągu sesji, a od szczytu z 2025 roku akcje straciły ponad 60%. Jeśli inwestujesz w sektor AI przez ETF-y lub akcje dużych spółek, warto wiedzieć, że problemy takich firm jak CoreWeave mogą przenieść się na nastroje wobec Nvidii, Oracle czy innych neocloudów. Z mojej perspektywy najlepszym wskaźnikiem jest tu rynek długu: rentowności obligacji i CDS często reagują wcześniej i mocniej niż same akcje.
Jeśli rozważasz krótkoterminową pozycję na takiej spółce, policz wielkość pozycji w kalkulatorze wielkości pozycji i przyjmij, że stop loss może zostać przeskoczony luką cenową przy wynikach albo nagłych wiadomościach o finansowaniu.
Ryzyka związane z CoreWeave
- Wysokie zadłużenie. Koszt odsetek przewyższa bieżący zysk operacyjny, a dalsza rozbudowa wymaga kolejnych pożyczek.
- Koncentracja klientów. Kilku odbiorców odpowiada za większość przychodów. Utrata lub renegocjacja jednego kontraktu mocno uderzyłaby w wyniki.
- Starzenie się sprzętu. Karty graficzne tracą wartość szybciej niż budynki czy sieci. Jeśli nowa generacja chipów obniży ceny wynajmu, starsze GPU mogą zarabiać mniej, niż zakładano przy zaciąganiu długu.
- Zależność od Nvidii. Nvidia jest dostawcą, akcjonariuszem i klientem jednocześnie, co komplikuje ocenę, ile popytu jest naprawdę rynkowe.
- Ryzyko realizacji. Portfel zamówień zamienia się w przychody dopiero po uruchomieniu nowych centrów danych. Opóźnienia w budowie, dostawach energii lub sprzętu przesuwają wpływy, a odsetki trzeba płacić na bieżąco.
- Rozwodnienie akcjonariuszy. Spółka finansuje się też obligacjami zamiennymi i emisjami akcji, a insiderzy regularnie sprzedają walory.
Najczęstsze pytania o CoreWeave
Czym zajmuje się CoreWeave?
Wynajmuje moc obliczeniową opartą na kartach graficznych Nvidii firmom, które trenują i uruchamiają modele sztucznej inteligencji. Działa jak wyspecjalizowana chmura dla AI.
Czy CoreWeave ma coś wspólnego z kryptowalutami?
Historycznie tak. Firma zaczynała jako Atlantic Crypto i kopała Ether na GPU. Dziś nie zajmuje się wydobyciem kryptowalut, ale próbowała przejąć Core Scientific, spółkę, która wcześniej kopała bitcoina.
Kto jest największym akcjonariuszem CoreWeave?
Kontrolę głosów mają założyciele dzięki akcjom z większym prawem głosu. Nvidia posiada ok. 10% akcji i jest jednym z największych akcjonariuszy.
Czy CoreWeave może zbankrutować?
Rynek kredytowy wycenia takie ryzyko jako realne, co pokazały CDS w październiku 2026 roku. Spółka ma jednak wieloletnie kontrakty o wartości ok. 104 mld USD. Kluczowe jest, czy zdąży zamienić je w gotówkę szybciej, niż rosną koszty obsługi długu.
Gdzie notowane są akcje CoreWeave?
Na amerykańskiej giełdzie Nasdaq pod symbolem CRWV, od marca 2025 roku.
Podsumowanie
CoreWeave to jedna z najszybciej rosnących firm infrastruktury AI i jednocześnie jedna z najbardziej zadłużonych. Zarabia na wynajmie kart graficznych największym graczom rynku, ma portfel zamówień przekraczający 100 mld USD, ale koszt odsetek wciąż przewyższa jej zysk operacyjny. Październik 2026 roku pokazał, że to rynek obligacji, a nie entuzjazm wokół AI, decyduje o tym, ile zapłacisz za akcje takiej spółki. Jeśli śledzisz sektor sztucznej inteligencji, CoreWeave jest jednym z pierwszych miejsc, gdzie widać napięcia w jego finansowaniu.