Blog Prezesa


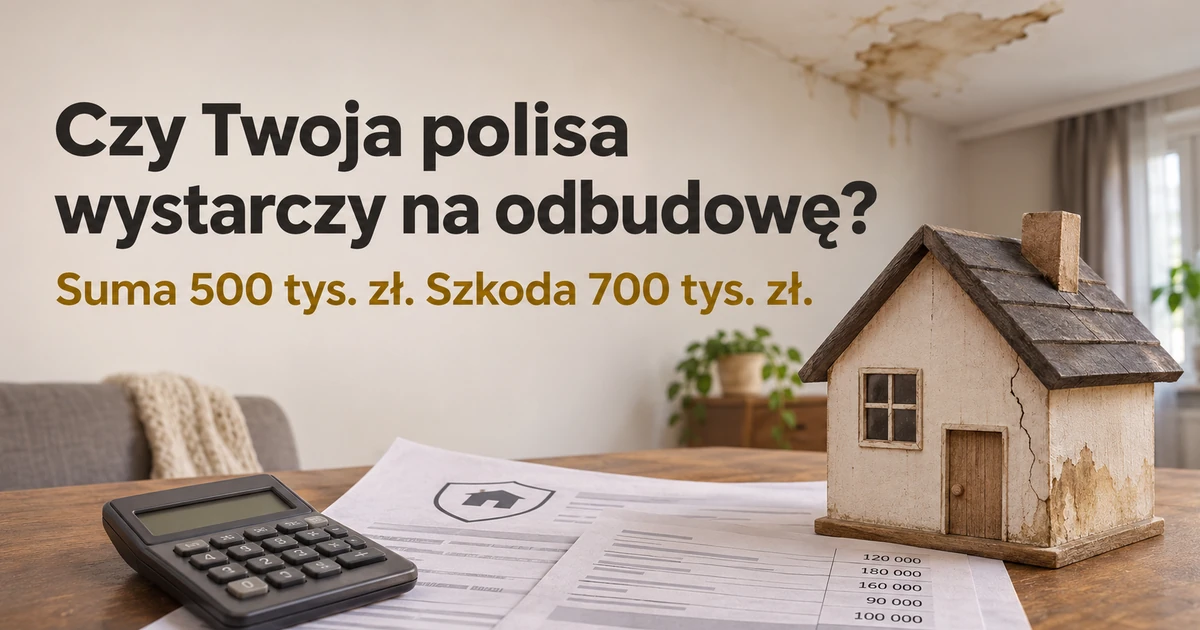
Składka opłacona, dokument schowany. Dopiero kosztorys po szkodzie pokazuje, czego zabrakło.
Tak wygląda większość polis mieszkaniowych. Odnawiasz ją raz w roku jednym kliknięciem, często na tych samych warunkach co pięć lat temu. Przelew wychodzi, temat zamknięty. Tyle że przelew potwierdza tylko jedno: masz umowę. Nie potwierdza, że kwoty w tej umowie pasują do tego, co dziś posiadasz i ile dziś kosztuje naprawa.
W tym tekście przechodzę z Tobą przez polisę punkt po punkcie: co jest ubezpieczone, według jakiej wartości, do jakiej sumy, z jakim udziałem własnym i z jakimi limitami. Nie będzie rankingu najtańszych ofert. Będzie lista rzeczy, które sprawdzisz we własnym dokumencie w jeden wieczór.
Suma ubezpieczenia mieszkania to sufit wypłaty
Suma ubezpieczenia to kwota wpisana w polisie przy danym przedmiocie ochrony. Co do zasady wyznacza górną granicę odpowiedzialności ubezpieczyciela. Powyżej niej nie dostaniesz nic, choćby kosztorys był dwa razy wyższy.
Działa to też w drugą stronę. Odszkodowanie nie może przekroczyć rzeczywistej szkody. Jeśli wpiszesz sumę z dużym zapasem, zapłacisz wyższą składkę, a po szkodzie i tak dostaniesz tyle, ile wynosi uznana strata. Zawyżanie sumy „na wszelki wypadek” niczego więc nie kupuje. Zaniżanie kupuje niższą składkę i lukę, o której dowiesz się w najgorszym momencie.
Tę lukę ubezpieczyciele nazywają niedoubezpieczeniem. Rzecznik Finansowy w poradniku ogłoszonym 28 stycznia 2026 roku opisuje ją jako sytuację, w której suma jest niższa niż faktyczny koszt odbudowy domu albo zakupu mieszkania. Wskazuje też typowy mechanizm: nieruchomości przez lata drożały, szczególnie w dużych miastach, a polisa odnawiana u tego samego ubezpieczyciela zostawała ze starą kwotą.
Przykład modelowy: szkoda 700 tys. zł, suma 500 tys. zł
Policzmy to na liczbach. To przykład modelowy, nie opis konkretnej polisy.
- Uznana przez ubezpieczyciela szkoda całkowita: 700 000 zł.
- Suma ubezpieczenia w polisie: 500 000 zł.
- Odpowiedzialność ubezpieczyciela kończy się na tej sumie.
Wynik: 700 000 zł − 500 000 zł = 200 000 zł. Tyle brakuje co najmniej. Piszę „co najmniej”, bo od wypłaty może jeszcze odejść udział własny, a część pozycji z kosztorysu może trafić pod osobne limity albo wyłączenia.
Ten rachunek ma swoje warunki. Zakłada, że ubezpieczyciel uznał szkodę w całości i że umowa nie przewiduje innego sposobu rozliczenia. Nie jest to uniwersalny wzór wypłaty. Pokazuje jedno: przy szkodzie większej niż suma różnicę pokrywasz Ty.
Szkoda częściowa: nie licz proporcji z pamięci
Przy mniejszej szkodzie sprawa jest mniej oczywista. W części ogólnych warunków ubezpieczenia (OWU) znajdziesz zapis, który pozwala pomniejszyć odszkodowanie w takim stosunku, w jakim suma ma się do wartości mienia. Gdyby taki zapis obowiązywał i został zastosowany w całości, to przy sumie 500 tys. zł i wartości 700 tys. zł ze szkody na 100 tys. zł zostałoby około 71 tys. zł.
Tego wyniku nie przenoś jednak na swoją polisę. W jednych umowach takiego zapisu nie ma wcale, w innych działa dopiero po przekroczeniu określonego progu albo dotyczy tylko wybranych przedmiotów ubezpieczenia. Dlatego zamiast liczyć proporcję, otwórz OWU i poszukaj trzech rzeczy: czy pomniejszenie w ogóle jest przewidziane, od jakiej podstawy się je liczy i w jakich sytuacjach ubezpieczyciel z niego rezygnuje. Jeśli nie znajdujesz odpowiedzi, zapytaj ubezpieczyciela na piśmie.
Wartość odtworzeniowa a rynkowa: według czego wyceniono Twoje mury?
Sama kwota to połowa informacji. Druga połowa to rodzaj wartości, według której liczy się sumę i szkodę. W polisach mieszkaniowych spotkasz zwykle trzy pojęcia. Dokładne definicje zawsze bierz z własnych OWU.
- Wartość odtworzeniowa (nowa): koszt odbudowy albo remontu do stanu sprzed szkody, bez potrącania zużycia.
- Wartość rzeczywista: wartość odtworzeniowa pomniejszona o zużycie techniczne. Im starszy budynek czy sprzęt, tym większe potrącenie.
- Wartość rynkowa: cena, za którą kupisz podobny lokal w podobnej lokalizacji.
Te wartości potrafią mocno się różnić. Cena rynkowa mieszkania zawiera lokalizację i udział w gruncie, a tych pożar nie niszczy. Z kolei przy domu cena, za którą byś go sprzedał, nie mówi, ile kosztuje postawienie go od nowa. Koszt robocizny i materiałów żyje własnym życiem. Dlatego nie wpisuję automatycznie ceny z ogłoszenia jako sumy ubezpieczenia domu. Przy mieszkaniu w bloku punktem odniesienia częściej bywa cena zakupu podobnego lokalu, ale i tu decyduje definicja z umowy.
Praktyczny wniosek: w polisie znajdź słowo stojące obok sumy. Jeśli jest tam „wartość rzeczywista”, a mieszkasz w starszym budynku, wypłata po szkodzie może być wyraźnie niższa niż faktura za remont. To różnica, której sama wysokość sumy nie pokaże.
Jedna polisa, kilka sum
W typowej polisie mieszkaniowej nie ma jednej sumy. Są co najmniej trzy koszyki, każdy z własną kwotą.
- Mury: ściany, stropy, konstrukcja lokalu albo budynku.
- Elementy stałe: to, co zamontowane na stałe, na przykład podłogi, drzwi, zabudowa kuchenna, armatura, instalacje. Remont łazienki za kilkadziesiąt tysięcy złotych ląduje właśnie tutaj.
- Ruchomości domowe: meble, sprzęt RTV i AGD, elektronika, ubrania, rzeczy codziennego użytku.
Koszyki się nie sumują. Jeśli zalanie zniszczy Ci podłogi i zabudowę za 60 tys. zł, a elementy stałe masz ubezpieczone na 30 tys. zł, wysoka suma na murach niczego nie zmieni. Dlatego po każdym większym remoncie sprawdzam ten środkowy koszyk w pierwszej kolejności. To on najczęściej zostaje w tyle, bo remont robisz raz, a polisę odnawiasz bez czytania.
Jeśli mieszkasz w bloku, sprawdź też granicę między Twoim lokalem a częściami wspólnymi. Dach, klatki i piony zwykle ubezpiecza wspólnota albo spółdzielnia. To, co wewnątrz lokalu, jest po Twojej stronie.
Ubezpieczenie ruchomości domowych: spis zamiast zgadywania
Ruchomości traktuje się po macoszemu, choć to wyposażenie najczęściej pada ofiarą zalania czy kradzieży. Rzecznik Finansowy zwraca uwagę, że zwykle mają one osobną sumę i że bywa ona za niska wobec realnej wartości wyposażenia. Zaleca prostą metodę: lista rzeczy i wycena po aktualnych cenach podobnych produktów.
Popularny skrót, czyli ruchomości jako procent sumy murów, na przykład 10%, Rzecznik ocenia ostrożnie: nie zawsze oddaje stan majątku. Zgadzam się. Kawalerka z dobrym sprzętem do pracy i mieszkanie o tej samej powierzchni z meblami po poprzednim właścicielu mają zupełnie inną zawartość, choć mury warte są podobnie.
Spis zrobisz w godzinę:
- Przejdź pokój po pokoju z telefonem. Nagraj film albo zrób zdjęcia, także wnętrza szaf.
- Zapisz większe pozycje: meble, AGD, RTV, komputery, telefony, rowery, narzędzia, odzież sezonową.
- Przy każdej wpisz dzisiejszą cenę podobnego produktu, a nie cenę sprzed lat.
- Zachowaj faktury i potwierdzenia zakupu droższych rzeczy w jednym folderze.
- Na górze pliku wpisz datę aktualizacji. Spis bez daty po dwóch latach jest zgadywaniem.
Suma z tego spisu to Twój punkt odniesienia dla koszyka ruchomości. Kopię trzymaj poza mieszkaniem, najlepiej w chmurze. Po pożarze laptop z plikiem na dysku nie pomoże.
Limity w polisie mieszkania: elektronika, gotówka, piwnica
Nawet dobrze dobrana suma ruchomości ma w środku mniejsze sufity. To podlimity, czyli maksymalne kwoty dla wybranych grup rzeczy albo miejsc. Rzecznik Finansowy wymienia wśród nich gotówkę, sprzęt RTV i fotograficzny oraz mienie przechowywane w piwnicy lub garażu. Osobne zasady obowiązują zwykle dla przedmiotów szczególnie wartościowych: dzieł sztuki, instrumentów, antyków.
W swojej polisie sprawdziłbym kolejno:
- Elektronikę: czy jest limit na pojedynczy przedmiot albo na całą grupę. Laptop, telefon i aparat potrafią razem przekroczyć limit, choć suma ruchomości wygląda na dużą.
- Piwnicę, komórkę lokatorską i garaż: jaki jest limit i co wolno tam trzymać. Rower za kilka tysięcy w piwnicy z limitem 2 tys. zł to częsty rozjazd.
- Gotówkę i biżuterię: limity bywają niskie, a wymagania co do przechowywania konkretne.
- Kradzież: jakich zabezpieczeń wymaga umowa, na przykład liczby zamków czy rodzaju drzwi. Niespełniony wymóg może oznaczać odmowę, niezależnie od sumy.
- Przepięcia: czy są w zakresie i do jakiej kwoty. Często to osobne ryzyko z własnym limitem.
Udział własny i franszyza: ile zostaje po Twojej stronie
Kolejna pozycja, której nie widać w składce. Udział własny to część szkody, którą zawsze pokrywasz sam, kwotowo albo procentowo. Franszyza integralna działa inaczej: poniżej określonej kwoty ubezpieczyciel nie wypłaca nic, powyżej wypłaca całość. Nazwy bywają mylone, więc nie patrz na etykietę, tylko na opis działania w OWU.
Dla domowego budżetu oznacza to prostą rzecz. Drobne szkody i udział własny finansujesz sam. To zadanie dla rezerwy, o której pisałem w tekście o funduszu awaryjnym. Polisa jest od zdarzeń, których nie udźwigniesz z oszczędności, a poduszka od tych, których polisa nie pokryje albo pokryje z opóźnieniem.
Sprawdź przy okazji, co dzieje się z sumą po wypłacie. W części umów każda wypłata ją pomniejsza i do końca okresu masz niższą ochronę, chyba że ją odnowisz za dopłatą.
Zalanie to nie powódź
W języku potocznym woda w mieszkaniu to woda w mieszkaniu. W polisie to dwa różne ryzyka. Zalanie to zazwyczaj skutek awarii instalacji, pękniętego wężyka albo sąsiada z góry. Powódź to wezbranie wód, często dołączane osobną klauzulą i za dodatkową składkę.
Rzecznik Finansowy przypomina, że wielu klientów błędnie zakłada powódź w standardzie każdej polisy. Zwraca też uwagę na karencję: ochrona od powodzi może zacząć działać nawet po 30 dniach od zawarcia umowy. Dokupienie jej, gdy w wiadomościach pokazują już falę, jest więc spóźnione.
Jeśli mieszkasz na parterze, w suterenie albo w okolicy rzeki, zrób trzy rzeczy: znajdź w polisie słowo „powódź”, przeczytaj jego definicję i sprawdź, czy osobno opisano podtopienie oraz deszcz nawalny. Od definicji zależy, do której szuflady trafi Twoja szkoda.
OC w życiu prywatnym: osobna suma na cudze szkody
Wszystko powyżej dotyczy Twojego majątku. OC w życiu prywatnym chroni przed czymś innym: rachunkiem za szkodę, którą wyrządzisz komuś. Klasyka to zalanie sąsiada z dołu. Jego sufit, podłogi i meble nie mieszczą się w Twoich sumach na mury ani ruchomości. Pokrywa je suma gwarancyjna OC, o ile masz to rozszerzenie.
Do sprawdzenia:
- czy OC w życiu prywatnym w ogóle jest w polisie i na jaką sumę gwarancyjną,
- kogo obejmuje: tylko Ciebie czy też domowników,
- czy działa poza mieszkaniem i poza Polską,
- czy obejmuje szkody wyrządzone wynajmującemu, jeśli jesteś najemcą.
Jedno zalanie dwóch pięter po świeżych remontach potrafi kosztować więcej, niż wynosi najniższy wariant sumy gwarancyjnej. Dopłata do wyższego bywa niewielka, ale to sprawdzisz dopiero w konkretnej ofercie.
Polisa przy kredycie hipotecznym chroni najpierw bank
Przy kredycie bank wymaga ubezpieczenia nieruchomości i cesji praw z polisy. Wiele osób traktuje to jako załatwienie tematu. Tymczasem taka polisa jest skrojona pod potrzeby banku.
- Bank interesują mury. Elementy stałe i ruchomości mogą w tej polisie mieć symboliczne sumy albo nie być objęte wcale.
- Suma bywa ustawiona pod kwotę kredytu. Saldo zadłużenia nie ma nic wspólnego z kosztem odtworzenia mieszkania czy domu.
- Przy cesji odszkodowanie za dużą szkodę co do zasady trafia najpierw do banku, na spłatę długu. Zasady opisuje umowa cesji.
- OC w życiu prywatnym często trzeba dokupić osobno.
Jeśli masz polisę „przy kredycie”, przejdź ją tą samą listą co każdą inną. Rzecznik Finansowy poświęca ubezpieczaniu nieruchomości z kredytem osobną część poradnika.
Odszkodowanie a koszt remontu: skąd biorą się różnice
Nawet przy dobrych sumach wypłata i faktura od ekipy mogą się rozjechać. Powody są zwykle przyziemne.
- Rodzaj wartości: rozliczenie według wartości rzeczywistej potrąca zużycie.
- Sposób wyceny: kosztorys ubezpieczyciela opiera się na jego stawkach, a wykonawca wystawia własne. Zapytaj, czy możesz rozliczyć szkodę na podstawie faktur.
- Zakres: polisa płaci za przywrócenie stanu sprzed szkody. Ulepszeń przy okazji remontu nie pokryje.
- Obowiązki: brak aktualnych przeglądów, na przykład kominowego czy gazowego, bywa podstawą sporu o wypłatę. Rzecznik Finansowy wymienia terminowe przeglądy wśród rzeczy, o które trzeba dbać. Trzymaj protokoły razem z polisą.
- Wyłączenia: lokal niezamieszkany przez dłuższy czas, prace remontowe w toku, rażące niedbalstwo. Listę znajdziesz w OWU, zwykle w osobnym rozdziale.
Po szkodzie dokumentuj wszystko zdjęciami i zbieraj rachunki za zabezpieczenie mienia. To jednak temat na osobny tekst. Tutaj chodzi o to, co możesz poprawić, zanim cokolwiek się wydarzy.
Karta porównania dwóch ofert na identycznym zakresie
Porównywanie polis po cenie ma sens tylko wtedy, gdy obie oferty obejmują to samo. Inaczej porównujesz dwie różne umowy i wybierasz tę z węższą ochroną, bo jest tańsza. Dlatego biorę dwie rzeczywiste oferty, na przykład obecną polisę i jedną konkurencyjną, i każę im wypełnić tę samą kartę.
- Suma na mury i rodzaj wartości (odtworzeniowa, rzeczywista, rynkowa).
- Suma na elementy stałe i rodzaj wartości.
- Suma na ruchomości domowe i rodzaj wartości.
- Podlimity: elektronika, gotówka i biżuteria, piwnica, komórka, garaż.
- Udział własny albo franszyza, osobno dla głównych ryzyk.
- Zalanie: czy w zakresie, czy także z winy sąsiada i z dachu.
- Powódź: czy w zakresie, definicja, karencja.
- Kradzież z włamaniem: wymagane zabezpieczenia.
- Przepięcia: czy w zakresie i limit.
- OC w życiu prywatnym: suma gwarancyjna, osoby objęte, zakres terytorialny.
- Zapis o pomniejszeniu odszkodowania przy zbyt niskiej sumie: jest czy nie ma, od jakiego progu.
- Co dzieje się z sumą po wypłacie i czy sumy są indeksowane przy odnowieniu.
- Składka roczna i sposób płatności.
Składka jest na końcu celowo. Jeśli w wierszach od 1 do 12 oferty się różnią, różnica w cenie nie jest oszczędnością, tylko ceną innego zakresu. Najpierw wyrównaj parametry, poproś o nową kalkulację i dopiero wtedy patrz na ostatni wiersz. Nie podam Ci, ile na tym zyskasz, bo tego nie da się uczciwie obiecać. Zyskujesz pewność, że wiesz, co kupujesz.
Samą składkę zaplanuj z wyprzedzeniem, tak jak każdy koszt o znanym terminie. Opisałem to w tekście o wydatkach nieregularnych. Wyższa suma zwykle oznacza wyższą składkę, więc po przeglądzie popraw też kwotę, którą na nią odkładasz.
Pytania do ubezpieczyciela przed odnowieniem
Koniec roku to dobry pretekst, bo i tak porządkujesz wtedy finanse (resztę zadań znajdziesz na checkliście na koniec roku). Te pytania wysłałbym mailem, żeby mieć odpowiedź na piśmie:
- Według jakiej wartości ubezpieczone są mury, elementy stałe i ruchomości w mojej polisie?
- Jak ustalono obecną sumę na mury i kiedy ostatnio była aktualizowana?
- Czy OWU przewidują pomniejszenie odszkodowania, gdy suma jest niższa od wartości mienia? Przy jakim progu i przy jakich szkodach?
- Jakie podlimity obowiązują dla elektroniki, gotówki, biżuterii oraz mienia w piwnicy i garażu?
- Jaki jest udział własny albo franszyza dla zalania, pożaru, kradzieży i przepięć?
- Czy polisa obejmuje powódź? Jaka jest definicja i karencja?
- Jaka jest suma gwarancyjna OC w życiu prywatnym i kogo obejmuje?
- Czy wypłata odszkodowania pomniejsza sumę do końca okresu?
- Jakie przeglądy i zabezpieczenia muszę mieć udokumentowane?
- Ile wyniesie składka po podniesieniu sum do kwot z mojego spisu?
Do tego jeden plik: spis wyposażenia z datą aktualizacji, zdjęciami i fakturami. Wracasz do niego przy każdym odnowieniu i po każdym większym zakupie albo remoncie.
I uczciwe zastrzeżenie na koniec. Dobrze dobrana suma zamyka jedną lukę: tę między kosztorysem a sufitem wypłaty. Nie usuwa wyłączeń, karencji ani podlimitów. Dlatego przegląd polisy to zawsze dwie czynności: kwoty i zakres. Samo podniesienie sumy to połowa roboty.
FAQ
Co to jest niedoubezpieczenie mieszkania?
To sytuacja, w której suma ubezpieczenia jest niższa niż wartość ubezpieczonego mienia, liczona tak, jak definiuje to umowa. Przy dużej szkodzie wypłata kończy się na sumie, a resztę pokrywasz sam. W części umów zbyt niska suma może też obniżyć wypłatę przy szkodzie częściowej, dlatego trzeba to sprawdzić w OWU.
Czy wpisać w polisie cenę, za którą kupiłem mieszkanie?
Nie automatycznie. Cena sprzed kilku lat może być nieaktualna, a właściwy punkt odniesienia zależy od rodzaju wartości przyjętego w umowie. Przy mieszkaniu bywa nim dzisiejsza cena podobnego lokalu, przy domu koszt jego odbudowy. Zapytaj ubezpieczyciela, jaką wartość przyjmuje, i dopiero do niej dobierz kwotę.
Czy wyższa suma ubezpieczenia oznacza wyższe odszkodowanie?
Tylko do wysokości rzeczywistej szkody. Suma to górna granica, a nie gwarantowana wypłata. Zawyżenie jej ponad wartość mienia podnosi składkę i nic więcej.
Jak często aktualizować sumę ubezpieczenia?
Przy każdym odnowieniu polisy oraz po każdym remoncie i większym zakupie. Rzecznik Finansowy zaleca aktualizację sumy ruchomości przy każdym odnowieniu umowy, szczególnie po zakupie drogiego sprzętu.
Mam polisę wymaganą przez bank. Czy to wystarczy?
Rzadko. Taka polisa zabezpiecza przede wszystkim mury i interes banku. Sprawdź, czy obejmuje elementy stałe, ruchomości i OC w życiu prywatnym oraz czy suma odpowiada wartości nieruchomości, a nie tylko kwocie kredytu.