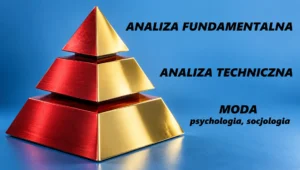
Analiza fundamentalna (ang. fundamental analysis) to metoda oceny wartości aktywa na podstawie czynników, które napędzają jego przyszłe przepływy pieniężne: wyników finansowych, pozycji konkurencyjnej, sytuacji w branży i gospodarce. Celem jest oszacowanie wartości wewnętrznej i porównanie jej z ceną rynkową – jeśli cena jest wyraźnie niższa, aktywo może być niedowartościowane, jeśli wyższa – przewartościowane.
Analiza fundamentalna odpowiada na pytanie „co i dlaczego”, a analiza techniczna – „kiedy i gdzie”. Obie mają zastosowanie na każdym horyzoncie: inwestor długoterminowy też korzysta z wykresu, a trader krótkoterminowy nie może ignorować wyników spółki czy decyzji banku centralnego.
Trzy poziomy analizy
| Poziom | Co badasz | Przykładowe pytania |
|---|---|---|
| Makro | PKB, inflacja, stopy procentowe, kursy walut | Czy rosnące stopy obniżą wyceny? Czy słabnie popyt konsumpcyjny? |
| Sektor | cykl branży, konkurencja, regulacje, bariery wejścia | Czy marże w branży rosną? Kto ma przewagę kosztową? |
| Spółka | sprawozdania finansowe, zadłużenie, zarząd, model biznesowy | Czy zysk jest powtarzalny? Czy spółka generuje gotówkę? |
Podejście „od góry” (top-down) zaczyna od makro i zawęża wybór do sektorów i spółek. Podejście „od dołu” (bottom-up) zaczyna od konkretnej firmy, a otoczenie traktuje jako tło.
Najważniejsze wskaźniki
| Wskaźnik | Jak liczyć | Co mówi |
|---|---|---|
| C/Z (P/E) | cena akcji / zysk na akcję | ile płacisz za 1 zł rocznego zysku |
| C/WK (P/BV) | cena / wartość księgowa na akcję | przydatny przy bankach i spółkach majątkowych |
| EV/EBITDA | (kapitalizacja + dług netto) / EBITDA | wycena uwzględniająca zadłużenie |
| ROE | zysk netto / kapitał własny | rentowność kapitału akcjonariuszy |
| Dług netto / EBITDA | (dług − gotówka) / EBITDA | ile lat zysku operacyjnego spłaci dług |
| Wolne przepływy (FCF) | przepływy operacyjne − nakłady inwestycyjne | gotówka dostępna dla właścicieli |
Pojedynczy wskaźnik niewiele mówi. Porównuje się go z historią spółki, z konkurencją z tej samej branży i z oczekiwanym tempem wzrostu.
Przykład 1: wycena wskaźnikiem C/Z
Załóżmy, że spółka ma 40 mln akcji, zysk netto 120 mln zł, a akcja kosztuje 36 zł. Zysk na akcję to 120 / 40 = 3 zł, więc C/Z = 36 / 3 = 12. Mediana C/Z w branży wynosi 15 – spółka wygląda tanio.
Czytasz jednak sprawozdanie i widzisz, że 30 mln zł zysku pochodzi ze sprzedaży nieruchomości, czyli zdarzenia jednorazowego. Zysk powtarzalny to 90 mln zł, na akcję 2,25 zł, a skorygowane C/Z wynosi 36 / 2,25 = 16. Spółka jest wyceniana drożej niż branża. To typowa lekcja: najpierw oczyść zysk z pozycji jednorazowych, dopiero potem porównuj wskaźniki.
Przykład 2: uproszczony model DCF
Metoda zdyskontowanych przepływów pieniężnych (DCF) szacuje wartość jako sumę przyszłej gotówki sprowadzonej do dzisiejszej wartości. Załóżmy, że spółka generuje 50 mln zł wolnych przepływów rocznie, a przez 5 lat będą one rosły o 5% rocznie. Stopa dyskontowa to 10%, a po piątym roku wzrost spada do 2% rocznie.
- Przepływy w latach 1–5: 52,5; 55,1; 57,9; 60,8; 63,8 mln zł. Ich wartość bieżąca to łącznie ok. 217,9 mln zł.
- Wartość rezydualna na koniec 5. roku: 63,8 × 1,02 / (0,10 − 0,02) ≈ 813,6 mln zł, po zdyskontowaniu ok. 505,2 mln zł.
- Wartość przedsiębiorstwa: 217,9 + 505,2 ≈ 723,1 mln zł. Po odjęciu 100 mln zł długu netto zostaje ok. 623,1 mln zł dla akcjonariuszy.
- Na akcję (40 mln sztuk): ok. 15,58 zł.
Teraz zmień tylko stopę dyskontową: przy 9% wychodzi ok. 18,20 zł, przy 11% – ok. 13,54 zł. Zmiana o jeden punkt procentowy przesuwa wycenę o kilkanaście procent. Dlatego wynik DCF traktuj jako przedział, a nie jedną liczbę, i zawsze sprawdzaj, jak mocno zależy od założeń.
Analiza fundamentalna kryptowalut
Większość tokenów nie ma zysków ani dywidend, więc klasyczne wskaźniki działają tylko częściowo. Analizuje się zamiast tego:
- Tokenomikę – maksymalną podaż, tempo emisji, harmonogram odblokowań tokenów dla zespołu i inwestorów. Duża różnica między kapitalizacją a wyceną przy pełnej podaży (FDV) oznacza przyszłą presję podażową.
- Przychody protokołu – opłaty płacone przez użytkowników i to, czy trafiają do posiadaczy tokena (np. przez odkup lub spalanie).
- Dane on-chain – aktywne adresy, wolumen transakcji, wartość zablokowana w protokole, przepływy na giełdy i z nich.
- Zespół, konkurencję i ryzyko regulacyjne – kto rozwija projekt i czy ma realną przewagę.
Przykładowo, jeśli w obiegu jest 200 mln z 1 mld tokenów, a w najbliższym roku odblokuje się kolejne 300 mln, podaż w obiegu wzrośnie 2,5 raza. Nawet przy rosnącym użyciu protokołu cena musi udźwignąć tę dodatkową podaż.
Najczęstsze błędy
- Uznawanie niskiego C/Z za okazję bez sprawdzenia jakości zysku i zadłużenia.
- Porównywanie wskaźników między różnymi branżami, np. banku ze spółką technologiczną.
- Budowanie DCF na zbyt optymistycznych założeniach wzrostu i traktowanie wyniku jako pewnika.
- Ignorowanie wyceny – dobra spółka kupiona za drogo może być słabą inwestycją.
- W krypto: skupianie się na narracji i pomijanie harmonogramu odblokowań tokenów.
Perspektywa tradera
Nawet jeśli handlujesz krótkoterminowo, fundamenty wpływają na Twoje ryzyko. Publikacje wyników, decyzje o stopach procentowych czy dane o inflacji potrafią przesunąć cenę o kilka procent w kilka minut i przeskoczyć stop loss. Praktyczne zasady: sprawdzaj kalendarz wyników i danych makro przed otwarciem pozycji, zmniejszaj pozycję lub zamykaj ją przed publikacją, jeśli nie chcesz grać na wynik, a przy krypto śledź daty dużych odblokowań tokenów.
Fundamenty dobrze sprawdzają się jako filtr kierunku: łatwiej grać long na spółce, której wyniki się poprawiają, niż na takiej, której zysk spada. Moment wejścia i poziom stopu wyznaczaj już na wykresie, a wielkość pozycji dopasuj do odległości stopu – pomoże w tym kalkulator wielkości pozycji.
Najczęstsze pytania
Czym różni się analiza fundamentalna od technicznej?
Fundamentalna ocenia, ile aktywo jest warte i dlaczego, techniczna – jak zachowuje się cena i gdzie wejść. Nie dzieli ich horyzont czasowy, lecz pytanie, na które odpowiadają.
Od czego zacząć analizę spółki?
Od modelu biznesowego i sprawozdań z kilku lat: przychody, marże, zysk, przepływy pieniężne i zadłużenie. Dopiero potem porównuj wskaźniki wyceny z konkurencją.
Czy niskie C/Z oznacza tanią spółkę?
Nie zawsze. Zysk może być zawyżony przez zdarzenia jednorazowe albo rynek może słusznie oczekiwać jego spadku. Niskie C/Z bywa sygnałem problemów, a nie okazji.
Czy DCF ma sens dla inwestora indywidualnego?
Tak, jako narzędzie do sprawdzenia, jakie założenia są wpisane w obecną cenę. Wynik jest bardzo wrażliwy na stopę dyskontową i tempo wzrostu, więc licz kilka scenariuszy.
Czy da się analizować fundamentalnie kryptowaluty?
Tak, choć inaczej niż spółki. Kluczowe są tokenomika, przychody protokołu, dane on-chain i konkurencja. W przypadku Bitcoina większe znaczenie mają podaż, adopcja i płynność na rynku.
Czy trader krótkoterminowy potrzebuje analizy fundamentalnej?
Przynajmniej w podstawowym zakresie. Musi wiedzieć, kiedy są publikacje, które mogą gwałtownie ruszyć ceną, i w jakim otoczeniu makro gra.
Tekst ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej.